

AGRONEGÓCIO
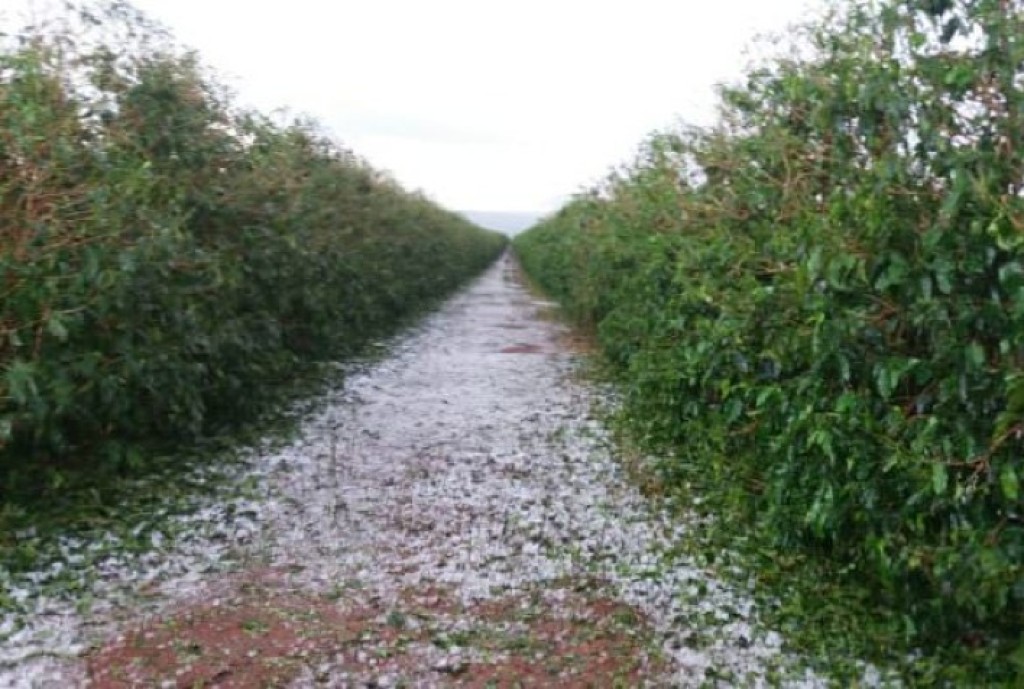
Chuvas de granizo no Sul de Minas impactam o setor cafeeiro e geram desafios jurídicos para produtores

AGRONEGÓCIO
Prazo para sanção ou veto do projeto que altera as regras do seguro rural termina nesta terça-feira

Termina nesta terça-feira (29.09) o prazo para sanção ou veto do projeto que altera o marco legal do seguro rural. Se não houver manifestação até o fim do dia, o texto será considerado sancionado integralmente por decurso de prazo. A proposta chega a essa etapa em meio a uma forte redução da área protegida no país e à cobrança por maior estabilidade dos recursos que ajudam o produtor a pagar a apólice.
O ponto central do projeto é tornar obrigatória a execução da verba destinada ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR). O programa paga uma parte do preço do seguro contratado pelo produtor. Nos últimos anos, a incerteza sobre a disponibilidade de recursos dificultou o planejamento de quem precisa proteger a lavoura antes de começar o ciclo produtivo.
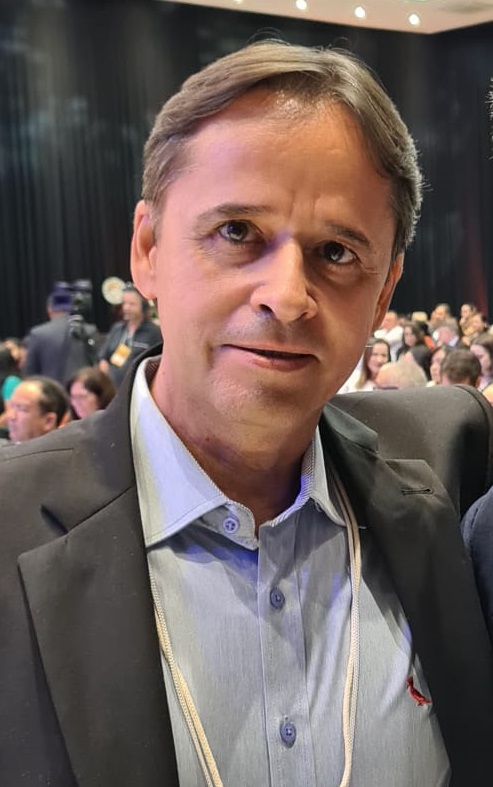 “Seguro rural não pode depender de uma verba que o produtor só descobre se estará disponível depois de tomar suas decisões de plantio. Ele precisa conhecer o custo da proteção no momento de contratar a apólice. A execução obrigatória dos recursos previstos no orçamento é um passo para dar essa previsibilidade”, afirma Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT).
A obrigação prevista no projeto tem, contudo, um limite. Ela se aplica ao valor que o governo incluir na proposta de orçamento enviada ao Congresso a cada ano. Para 2027, estão previstos R$ 1,2 bilhão. A regra busca assegurar a aplicação dessa verba, mas não determina um valor mínimo capaz de atender a toda a demanda por seguro rural.
Essa distinção importa diante da perda de alcance do programa. Documento elaborado por entidades do agronegócio, do mercado segurador e do setor de crédito aponta que a parcela da área cultivada coberta por seguro caiu de 16,3% em 2021 para 3,3% em 2025. As entidades estimam que, com os R$ 166,4 milhões executados até agora neste ano, a proteção poderá alcançar apenas 1,2% da área cultivada em 2026.
“O orçamento protegido só fará diferença para quem está no campo se também houver recursos compatíveis com a procura. Com pouca verba, a contratação acaba limitada e o produtor continua assumindo sozinho riscos que poderiam ser cobertos. A queda da área segurada mostra que o país precisa recuperar a capacidade de oferecer essa proteção”, diz Rezende.
Além da mudança orçamentária, o projeto estabelece diretrizes para um fundo de cobertura suplementar, destinado a reforçar o pagamento de indenizações quando perdas elevadas atingirem muitas propriedades ao mesmo tempo. A proposta também fortalece o uso da apólice como garantia em operações de crédito rural e prevê a organização de dados sobre o seguro para melhorar a avaliação dos riscos.
Para o produtor, o efeito dessas medidas dependerá das regras que forem mantidas na lei e de sua posterior regulamentação. O fundo, por exemplo, precisa de condições de funcionamento e recursos para cumprir a finalidade prevista. Já a utilização de dados pode ajudar a calcular o preço das apólices com mais precisão, mas não substitui a necessidade de ampliar a oferta de cobertura nas regiões e atividades hoje pouco atendidas.
“Uma seca ou um excesso de chuva não afeta apenas a colheita. A perda reduz a capacidade de pagamento, dificulta o acesso ao crédito seguinte e pode atingir toda a economia da região. O fundo suplementar tem potencial para fortalecer o seguro diante de grandes desastres, desde que seja estruturado para pagar as indenizações quando elas forem necessárias”, acrescenta Rezende.
Ainda há uma questão fiscal ligada ao principal dispositivo do projeto. A transformação da subvenção em despesa obrigatória exige a indicação de uma medida de compensação financeira. Também poderão ocorrer vetos a trechos relativos às operações do fundo de cobertura e à tributação do seguro rural. Até a divulgação da decisão, essas alterações permanecem como possibilidades.
Se houver veto, o Congresso poderá examiná-lo posteriormente. Se o prazo terminar sem manifestação, ocorrerá a sanção integral por decurso de prazo. Em ambos os casos, a publicação do texto definitivo mostrará quais regras foram preservadas. A partir daí, o produtor ainda precisará acompanhar a regulamentação e, principalmente, quanto do orçamento destinado ao seguro estará disponível para a contratação das apólices.
Fonte: Pensar Agro

PF prende homem por crimes de abuso sexual infantojuvenil na internet

Sine de Barra do Garças oferta mais de 80 vagas de emprego nesta semana

Cultura realiza pesquisa para fortalecer a Economia Criativa em Lucas do Rio Verde

Prazo para sanção ou veto do projeto que altera as regras do seguro rural termina nesta terça-feira

Waleska Melo é a nova musa da Império de Casa Verde: ‘Coração está transbordando!’




Novo júri do caso Roberto Zampieri começa nesta terça (29) em Cuiabá
A nova sessão do Tribunal do Júri do caso Roberto Zampieri será realizada nesta terça-feira (29), às 9h, no Fórum...

OAB-MT requer suspensão de audiências e outras atividades por instabilidade do PJe
A Ordem dos Advogados do Brasil – Seccional Mato Grosso (OAB-MT) requereu, nesta segunda-feira (28), ao Tribunal de Justiça de...

Curso de Direção Operacional capacita membros do MPMT
O Gabinete de Segurança Institucional (GSI) do Ministério Público de Mato Grosso (MPMT) realizou, na sexta-feira (25) e sábado (26),...
PF prende homem por crimes de abuso sexual infantojuvenil na internet
Goiânia/GO. A Polícia Federal deflagrou, nesta terça-feira (29/9), a décima fase da Operação Voz da Infância, com o objetivo de...


PF combate fraudes bancárias no Triângulo Mineiro
Uberaba/MG. A Polícia Federal deflagrou, nesta terça-feira (29/9), a Operação Pix Falso, destinada ao cumprimento de dois mandados judiciais de busca...

PF investiga possíveis crimes eleitorais e lavagem de dinheiro no Amapá
Macapá/AP. A Polícia Federal cumpriu, nessa segunda-feira (28/9), três mandados de busca e apreensão relacionados à apuração de possíveis crimes...

Waleska Melo é a nova musa da Império de Casa Verde: ‘Coração está transbordando!’
Waleska Melo, de 28 anos, viverá uma experiência pra lá de especial no Carnaval de 2027. A influenciadora sergipana foi...


Clara, filha de Zezé Di Camargo e Graciele surpreende ao escolher doces: ‘Sem açúcar’
Clara, filha de Graciele Lacerda e do cantor Zezé Di Camargo encantou os seguidores da mãe ao surgir em um...


Ana Hickmann e Edu Guedes celebram 14 dias de lua de mel na Itália: ‘Melhor parte’
Ana Hickmann e Edu Guedes estão de volta ao Brasil após uma viagem romântica pela Itália. O casal aproveitou 14...


CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...

Rayan salva Brasil no fim e Seleção empata com a Austrália em estreia após a Copa
Em sua primeira partida depois da eliminação na Copa do Mundo de 2026, o Brasil não convenceu, mas escapou da...
-
 CUIABÁ5 dias ago
Vinicyus Hugueney lota Agiliza Lounge com apoiadores em reunião por Neri Geller e Paulo Araújo na reta final da campanha
-
 Política MT7 dias ago
Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
-
 Política MT6 dias ago
Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
-

 Esportes6 dias ago
Seleção faz treino com time completo antes do duelo contra a Austrália
