AGRONEGÓCIO

CAFÉ: Colheita da safra 24/25 do Brasil atinge 58%, mas preços internos seguem avançando

Publicado em

Na sexta (05), o relatório do Safras & Mercado mostrou que a colheita de café da safra 24/25 já havia atingido 58% na primeira semana de julho, superando os 54% da média das últimas cinco safras para o período. A colheita do arábica foi estimada em 50%, acima da média de cinco anos de 45%, enquanto o progresso da colheita do robusta atingiu 76%, também acima da média de 73%.

“As condições de clima seco em todas as regiões cafeeiras brasileiras continuam favorecendo o andamento da colheita e o processamento dos grãos. Diante desse cenário atual, seria de se esperar que os preços cedessem ao esperado aumento de café no mercado, certo? No entanto, isso não está completamente refletido no mercado no momento”, observa Laleska Moda, analista de Café da Hedgepoint Global Markets.

De fato, vimos uma correção nos contratos de NY e LN a partir de maio, com o avanço da colheita. Mas, nos últimos dias, os preços externos voltaram a testar as máximas, com os contratos do Robusta em Londres inclusive batendo um novo recorde na terça-feira, 09. No mercado interno brasileiro, os preços também estão testando novas altas: O Indicador Cepea/Esalq do Café Arábica fechou junho com média de R$ 1.349,21/sc, alta de 15% em relação à média de maio e a maior desde fevereiro de 2022.

Já o Indicador do Robusta, teve média de R$ 1.214,24/sc, alta de 20,6% em relação ao mês anterior, sendo também uma média mensal recorde para o indicador. Em julho, o Indicador do robusta atingiu o maior valor da história de preços do Cepea, fechando o dia 9 a R$ 1.288,50/sc.

Leia Também:  Plantio da Soja 2024/25 no Brasil chega a 95% da área estimada com chuvas aliviando seca no Sul

“A principal razão pela qual os preços permanecem sustentados, apesar do avanço da colheita no Brasil, continua sendo a incerteza global sobre a temporada 24/25, especialmente em relação à safra de robusta. Como mencionamos no relatório anterior, no Vietnã, não há garantias de que o regresso das chuvas a partir de maio compense o tempo seco e quente do início de 2024, o que pode levar a mais uma temporada de déficit de robusta. Isso também levou a um aumento na demanda pelo robusta brasileiro”, explica a analista.

“Por outro lado, no Brasil, os recentes relatórios de safra ainda apontam para problemas de peneira e preocupações com os rendimentos de 24/25 (tanto para o arábica como para o robusta), embora muitas regiões tenham registrado uma melhoria desde o início da colheita. Isso também está alimentando as perspectivas de parte do mercado de uma safra menor no Brasil e levando os produtores a segurarem seus grãos, o que, por sua vez, também está impulsionando os preços domésticos”, pontua.

“Por enquanto, nossas expectativas ainda são de uma produção próxima aos níveis de 23/24 no Brasil, com a produção de arábica em torno de 45 M scs e a de robusta perto de 22 M scs. No entanto, se o cenário atual não mostrar nenhuma melhora nas próximas semanas, podemos rever nossos números”, pondera.

“Outro ponto de atenção nos próximos meses é o desenvolvimento da safra 24/25 na América Central e no México. Muitos países da região também sofreram um período de seca desde 2023 e o início de 2024, o que pode afetar a produção da região”, diz.

Leia Também:  Alecrim-do-mato: pesquisa da Embrapa avança na produção e uso comercial da planta nativa da Caatinga

No México (a região mais afetada), por exemplo, muitos produtores esperam uma queda na produção, mesmo com o regresso das chuvas em maio. A temporada de furacões na região também começou cedo este ano e deve ser monitorada quanto a seu potencial impacto nas áreas cafeeiras.

Em resumo, com o clima mais seco no Brasil, a colheita do café de 24/25 está progredindo mais rapidamente do que em anos anteriores. No entanto, mesmo com 58% da safra colhida no Brasil, os preços internos continuam subindo, especialmente os do robusta, com o indicador Cepea/Esalq do robusta batendo novos recordes na semana passada.

No geral, os preços são sustentados pela incerteza da produção global de robusta de 24/25 devido a condições climáticas adversas entre 2023 e 2024, especialmente no Vietnã. No entanto, existem também algumas preocupações quanto a uma ligeira redução da safra brasileira de arábica e robusta e dúvidas quanto à produção de arábica lavado na América Central e no México, dadas as condições climáticas extremas até abril e o impacto da temporada de furacões em 24/25.

Por outro lado, é bom lembrar que qualquer alteração desta visão sobre a safra 24/25 pode afetar os preços a curto prazo, uma vez que as posições especulativas permanecem elevadas e uma perspectiva mais positiva pode desencadear vendas.

Fonte: Hedgepoint Global Markets

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Brasil deve produzir 600 mil toneladas de canola nesta safra

Published

on

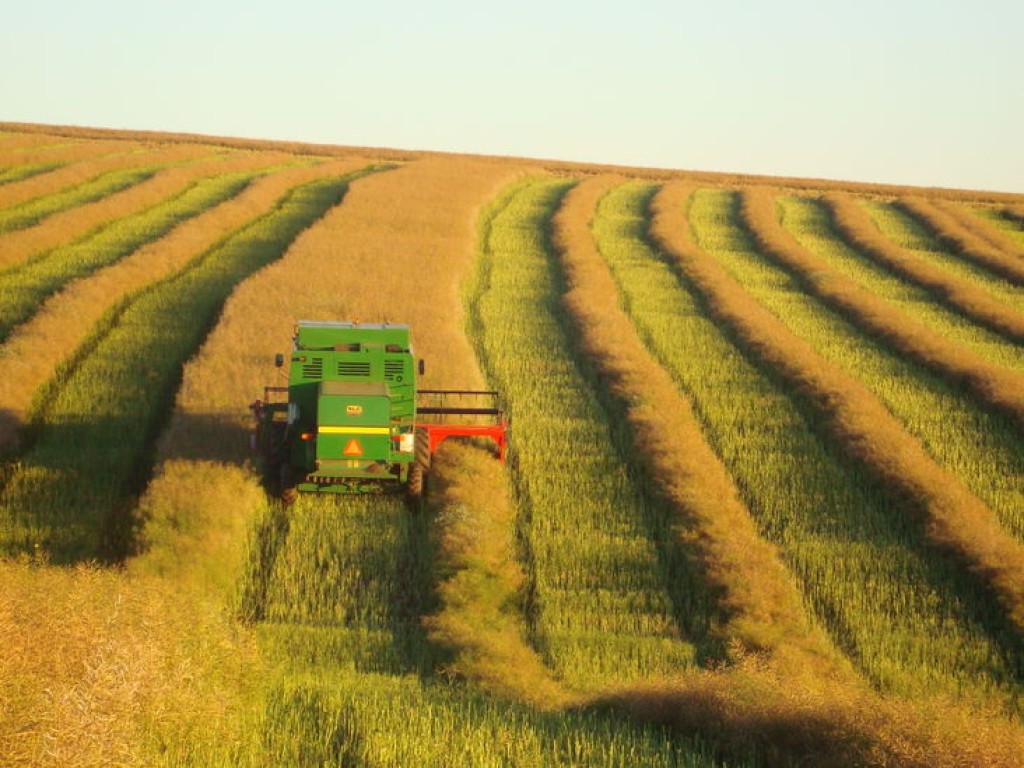
A canola começa a sair das lavouras brasileiras com uma produção estimada em 601,3 mil toneladas na safra 2025/26, segundo a Companhia Nacional de Abastecimento (Conab). O volume representa crescimento de 74,4% sobre as 344,8 mil toneladas colhidas na temporada anterior e confirma o avanço de uma cultura que fornece óleo para alimentação, farelo para os animais e matéria-prima para biocombustíveis.

A colheita ainda está no início. No Rio Grande do Sul, responsável pela maior parte da produção nacional, aproximadamente 1% das lavouras havia sido colhido até a segunda quinzena de setembro. Cerca de 88% das áreas estavam entre a floração e o enchimento de grãos e outros 9% já se encontravam em maturação, conforme o acompanhamento da assistência técnica estadual.

Isso significa que a safra de canola que aparece nas estatísticas como 2025/26 ainda está no campo. A cultura foi semeada principalmente entre abril e junho de 2026 e deverá ter a colheita concentrada durante a primavera. O plantio da temporada 2026/27, portanto, não começou: ocorrerá somente no primeiro semestre de 2027.

A área cultivada na safra em fase de colheita alcançou 371,1 mil hectares, expansão de 75,1% diante dos 211,9 mil hectares do ciclo anterior. A produtividade média foi estimada pela Conab em 1.620 quilos por hectare, praticamente estável em relação aos 1.627 quilos obtidos em 2024/25.

Os números mostram que o crescimento da produção foi sustentado principalmente pela incorporação de novas áreas. Embora a Associação Brasileira dos Produtores de Canola (Abrascanola) estime 405 mil hectares e um potencial de 607,2 mil toneladas, a referência oficial da Conab permanece em 371,1 mil hectares e 601,3 mil toneladas. A diferença decorre das fontes e metodologias utilizadas nos levantamentos.

O Rio Grande do Sul concentra aproximadamente 353,4 mil hectares, o equivalente a cerca de 95% da área nacional estimada pela Conab. O cultivo também aparece no Paraná, em Santa Catarina e, em menor escala, em outras regiões onde pesquisas procuram adaptar a oleaginosa ao sistema de segunda safra.

Leia Também:  Mercado de trigo no Brasil apresenta negócios pontuais em meio a incertezas climáticas

Nas lavouras gaúchas, o desenvolvimento é considerado satisfatório na maior parte das áreas. Os primeiros trabalhos ocorrem em cultivos implantados mais cedo, sobretudo no Noroeste. A evolução da colheita dependerá do amadurecimento dos grãos e de intervalos de tempo seco, necessários para reduzir perdas e preservar a qualidade.

A canola pertence à mesma espécie agrícola da colza, mas foi selecionada para apresentar baixos teores de ácido erúcico no óleo e de glucosinolatos no farelo. Os grãos contêm aproximadamente 38% de óleo, conforme referências técnicas da Empresa Brasileira de Pesquisa Agropecuária (Embrapa).

A maior parte da produção é destinada à fabricação de óleo comestível. Depois da extração, o farelo rico em proteína pode ser utilizado na alimentação animal, principalmente de bovinos, suínos e aves, respeitadas as formulações nutricionais de cada criação.

O óleo também pode ser empregado na fabricação de biodiesel. Outra possibilidade em estudo é seu aproveitamento na produção de combustível sustentável de aviação, conhecido pela sigla SAF. Esse mercado, entretanto, ainda não está consolidado comercialmente em grande escala no Brasil.

No campo, a canola oferece uma alternativa de renda durante o inverno e amplia a rotação com soja, milho e cereais. Como pertence a uma família botânica diferente, pode ajudar a interromper ciclos de determinadas doenças e plantas daninhas, além de manter o solo coberto e distribuir melhor o uso de máquinas e mão de obra ao longo do ano.

A decisão de plantar exige, porém, comprador previamente definido. A cadeia nacional ainda possui menos pontos de recebimento e esmagamento que a soja, e a distância até a indústria pode reduzir a rentabilidade. A implantação também requer atenção ao tamanho reduzido das sementes, à profundidade de semeadura, ao controle de pragas e ao momento da colheita, porque a abertura das síliquas pode provocar perda de grãos.

Leia Também:  Produção de grãos deve atingir recorde de 322,53 milhões de toneladas

Apesar do crescimento recente, o Brasil ainda ocupa uma posição pequena no mercado internacional. O Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês) projeta produção mundial de 99,97 milhões de toneladas de canola e colza em 2026/27. A safra brasileira equivale a aproximadamente 0,6% desse total.

O USDA não apresenta o Brasil individualmente entre os grandes produtores, incluindo o País no grupo das demais origens. O Canadá lidera a produção entre os países, com previsão de 22,5 milhões de toneladas. A União Europeia, considerada como bloco, deverá colher 20,15 milhões, seguida pela China, com 16,2 milhões, e pela Índia, com 12,4 milhões.

Sozinho, o Canadá produz quase 37 vezes o volume brasileiro. A comparação mostra que o País ainda está distante dos líderes, mas também revela o espaço disponível para crescer. Enquanto a canola ocupa pouco mais de 370 mil hectares no Brasil, as culturas de inverno dispõem de milhões de hectares que permanecem sem atividade comercial em parte do ano.

O ciclo atual será decisivo para saber se a rápida expansão conseguirá se sustentar. Além da produtividade e da qualidade dos grãos, o produtor acompanhará os preços, a capacidade de recebimento das indústrias e o cumprimento dos contratos. Uma colheita próxima de 600 mil toneladas colocará a canola em um novo patamar no País, mas a continuidade dependerá de mercado, assistência técnica e segurança para comercializar a produção.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA