AGRONEGÓCIO

Parceria entre Brasil e rede chinesa Mixue deve impulsionar mercado de frutas e gerar 25 mil empregos até 2030
Publicado em

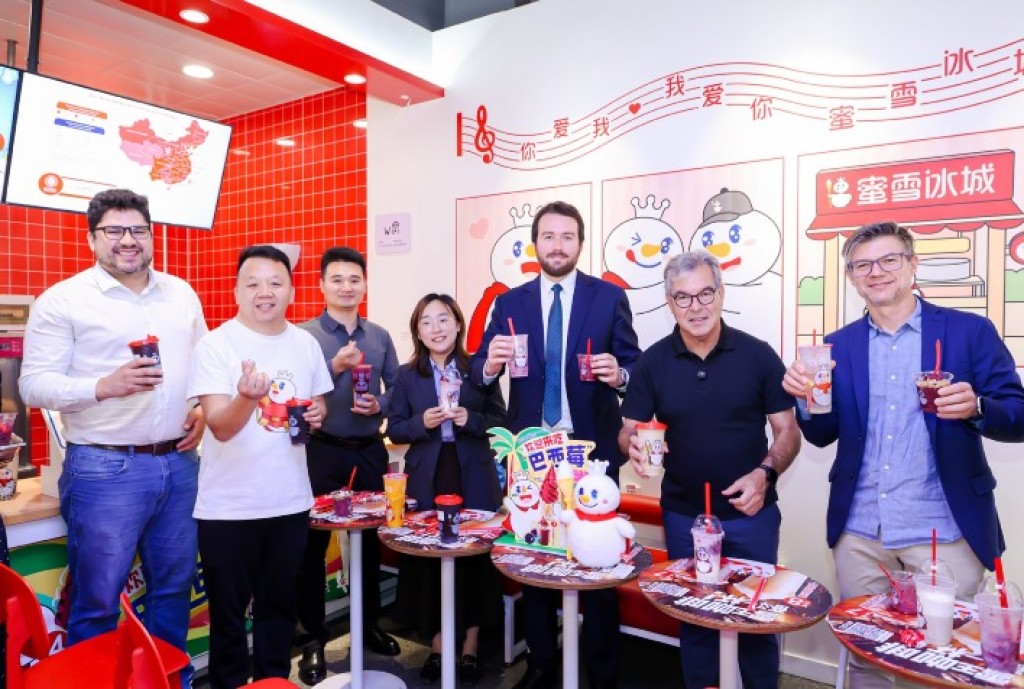
Com um investimento de R$ 3,2 bilhões e a expectativa de gerar 25 mil empregos até 2030, a iniciativa faz parte de um pacote mais amplo de aportes chineses no Brasil. A parceria, articulada durante a visita do presidente Luiz Inácio Lula da Silva à China, é vista como estratégica para promover a fruticultura nacional no exterior, especialmente no maior mercado consumidor do mundo.

Investimento bilionário e geração de empregos

A Mixue, maior rede chinesa de bebidas e sobremesas geladas, com mais de 45 mil lojas em operação, anunciou um aporte de R$ 3,2 bilhões no Brasil. O investimento deve resultar na criação de 25 mil empregos até 2030, movimentando de forma expressiva o setor agrícola e a cadeia produtiva da fruticultura nacional.

O anúncio integra o pacote de R$ 27 bilhões em investimentos chineses no Brasil, divulgado durante a visita oficial do presidente Luiz Inácio Lula da Silva à China, realizada entre os dias 12 e 14 de maio. A articulação contou com o apoio da Agência Brasileira de Promoção de Exportações e Investimentos (ApexBrasil).

Leia Também:  Tecnoshow COMIGO apresenta novidades na indústria de bioinsumos
Parceria estratégica e valorização do sabor brasileiro

O presidente da ApexBrasil, Jorge Viana, destacou que o acordo firmado com a Mixue representa uma grande oportunidade para os produtores brasileiros. Segundo ele, a rede passará a importar polpas de frutas do Brasil inteiro, o que deverá dinamizar o mercado nacional de frutas e valorizar os sabores regionais.

“Essa parceria vai movimentar o mercado de frutas brasileiro. Mais do que vender ou exportar um produto, estamos levando o sabor do Brasil para a China”, afirmou Viana.

Ele ressaltou ainda o potencial das regiões Nordeste, com suas frutas tropicais, e Norte, com a diversidade de frutas amazônicas, como o açaí.

Participação da Abrafrutas e cooperação internacional

A Associação Brasileira dos Produtores e Exportadores de Frutas e Derivados (Abrafrutas) também participou da missão à China. O presidente da entidade, Guilherme Coelho, lembrou que o Brasil é um dos maiores produtores de frutas do mundo, com uma diversidade única, que inclui melão, manga, uva, limão e avocado, entre outras.

Durante a missão, com apoio da ApexBrasil, a Abrafrutas assinou um Memorando de Entendimento (MOU) com a Câmara de Comércio da China para Importação e Exportação de Produtos Alimentícios, Produtos Nativos e Derivados Animais (CFNA). O objetivo é fortalecer a cooperação bilateral, promovendo práticas sustentáveis e ampliando o comércio entre os dois países.

Leia Também:  Gripe aviária infecta humanos e preocupa autoridades: já matou 463 em 23 países
Exportações em alta e projeções positivas para a fruticultura

De acordo com dados da Abrafrutas, o Brasil exportou, em 2024, mais de 1 milhão de toneladas de frutas, gerando uma receita superior a US$ 1,287 bilhão — o que representa um aumento de quase 4% em valor em relação a 2023.

A associação, em parceria com a ApexBrasil, coordena o projeto setorial Frutas do Brasil, que visa promover a internacionalização da fruticultura brasileira, fortalecendo a presença do país no cenário global.

Fonte: Portal do Agronegócio

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Published

on

Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.

Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.

Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.

A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.

Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.

Leia Também:  Brasil conquista novo mercado na União Econômica Euroasiática para exportação de fármacos de origem animal

Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.

Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.

A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.

Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.

Leia Também:  Legislação para o trânsito de máquinas agrícolas entra em vigor

A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.

A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.

Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA