AGRONEGÓCIO

Biond Agro reduz novamente expectativa para safra de soja e milho

Publicado em

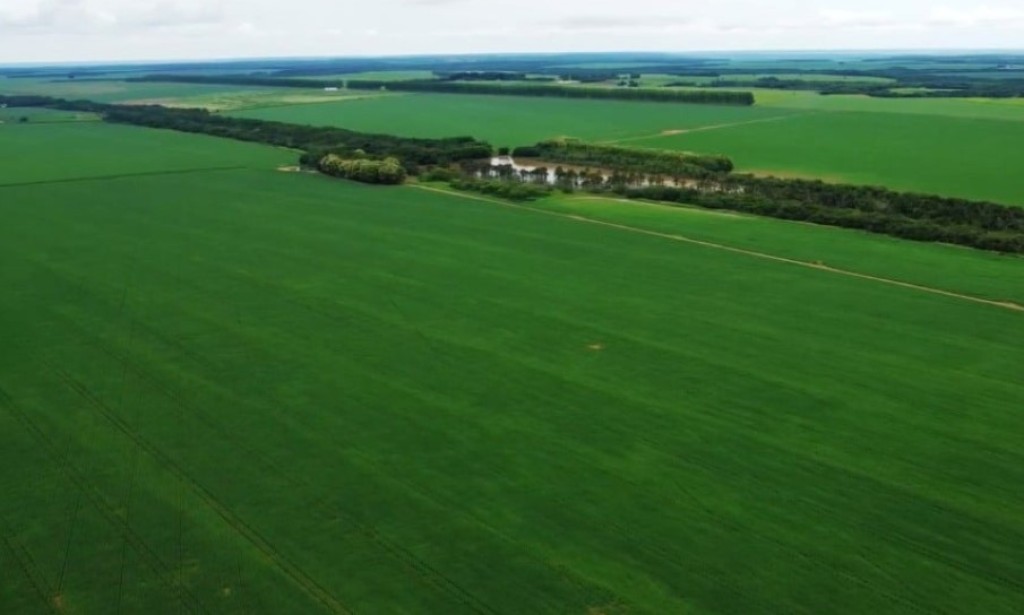
Após análises em diversas regiões do país, estudo do clima e produtividade, a Biond Agro, consultoria especializada em gestão e comercialização de grãos, realizou o quarto corte consecutivo nas perspectivas para a safra de soja e milho 23/24. De acordo com o time de inteligência da empresa, a expectativa de produção da soja caiu de 153,2 milhões para 152,6 milhões de toneladas. Desde a revisão passada o número projetado já demonstrava que o ciclo atual (23/24) não quebrará o recorde de 22/23; as análises mostram o clima adverso como protagonista das reduções, prejudicando bastante as áreas de plantio precoce e/ou plantio realizado entre setembro e outubro.

Para o milho, apesar de todas as incertezas que pairam, como a janela de plantio, tecnologia, clima, entre outros, a primeira projeção Biond Agro da safra brasileira (milho inverno e verão) aponta para uma produção de 118 milhões de toneladas, uma baixa frente a safra 22/23, estipulada pela Conab em quase 132 milhões de toneladas.

“As projeções continuam a apontar para uma redução do potencial produtivo do Brasil, tanto para soja como para o milho. Após percorremos mais de 2.500km no Estado do Mato Grosso e vermos de perto a realidade das lavouras, nós, da Biond Agro, fizemos nosso quarto corte produtivo para acompanhar a piora nos cenários de desenvolvimento das lavouras, somente no MT, nossas projeções apontam para uma perda superior a 20% de produtividade versus o ciclo passado”, comenta Felipe Jordy, coordenador de inteligência e consultoria da Biond Agro.

Comparativo entre safras

A safra 22/23, apesar de contar com uma menor área semeada (44 milhões de hectares frente aos 45,4 milhões deste ano), obteve uma melhor distribuição de chuvas e temperaturas mais amenas durante o desenvolvimento da soja em grande parte do país.

Já os problemas hídricos se concentraram na região sul do Brasil, reduzindo a safra do estado do Rio Grande do Sul em quase oito milhões de toneladas. Além do Brasil, a Argentina também enfrentou problemas com a falta de chuvas, quebrando sua safra em quase metade das estimativas iniciais – número final de 27MM de tons versus a expectativa inicial de 50MM.

Leia Também:  Hedgepoint atualiza safra brasileira de café 24/25 para 63,3M de sacas, recuo de 4,4%

Essa situação foi atrelada ao acontecimento do terceiro ano consecutivo do fenômeno La Niña. Em 2023, o Brasil presenciou produtividades recordes em muitas localidades, com uma produção estimada de 155 milhões de toneladas, cravando um recorde histórico para a cultura da soja.

“Nesta safra, o cenário é exatamente o oposto, ou seja, ano sob efeito do fenômeno El Niño forte e cenário de chuvas bastante desiguais sobre o território brasileiro. Tivemos excesso de chuvas no sul do país e na Argentina, enquanto as chuvas no centro norte foram bastante esparsas, somada à altas temperaturas. Isso fez com que o cenário de plantio acontecesse de maneira desigual e as chuvas durante o período de desenvolvimento também. Por conta disso é que hoje as estimativas de produção total estão tão dispersas, indo de 143 milhões a 158 milhões de toneladas”, diz Jordy.

A situação pressiona os preços?

Os preços não são influenciados apenas pela safra brasileira. As commodities possuem conexão global; o preço é ditado exclusivamente pela oferta e demanda global, logicamente ajustada ao panorama regional.

Para a safra deste ano, apesar da quebra produtiva no Brasil, os preços continuam pressionados, ou seja, continuam em baixa. Esse fator é associado pelo ligeiro conforto na oferta da América do Sul, com a recuperação da Argentina.

“Fazendo um rápido acompanhamento na produção de soja da América do Sul, o ano passado totalizou uma produção de 192,8 milhões de toneladas (Brasil, Argentina, Paraguai e Uruguai). Neste ano, mesmo com quebra, a produção deverá girar em torno de 216 milhões de toneladas (considerando 153 para o Brasil e 50 para Argentina), dado isso, uma produção maior gera um maior conforto na oferta, que acaba pressionando os preços. É relevante destacar que, predominantemente, o Brasil exporta grãos enquanto a Argentina exporta farelo de soja. No entanto, ao considerarmos que o destino final do grão de soja é o processamento, uma oferta mais robusta na América do Sul contribui para um cenário mais favorável na oferta do complexo soja”, afirma o coordenador.

Leia Também:  Impactos da Quebra de Safra no PIB da Cadeia da Soja e do Biodiesel
O que esperar dos preços?

Diante deste cenário desafiador para a safra de soja brasileira, era esperado um comportamento positivo dos preços, já que um dos maiores players globais de produção do grão estaria passando por dificuldades produtivas.

No entanto, o cenário de melhores produções em outros países, como Argentina e Paraguai, vai trabalhando para contrabalançar as perdas da safra brasileira.

A Argentina vem com expectativas de recuperação da produção frente à safra passada. Produziu 25 milhões de toneladas em 22/23, contra as estimativas de 50 milhões ou mais de toneladas este ano. O Paraguai vem com estimativas próximas a 10 milhões de toneladas e o Rio Grande do Sul se recuperando da quebra do ano passado, com safra superior a 21 milhões de toneladas.

“Dito isso, o controle próximo das margens do negócio e o planejamento na tomada de decisão se fazem bastante necessários para internalizar a menor quantidade de risco possível e garantir a sustentabilidade econômica do negócio diante deste cenário bastante desafiador, onde há menor produção e preços mais baixos”, finaliza Felipe.

Fonte: Agência Contatto

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Média anual das exportações do agro quadruplica e chega a R$ 858 bilhões
Published

on

O valor médio anual das exportações do agronegócio brasileiro mais que quadruplicou em duas décadas, passando de aproximadamente R$ 194,2 bilhões entre 2003 e 2005 para R$ 858 bilhões no período de 2023 a 2025. O crescimento chegou a R$ 663,8 bilhões, com avanço de diferentes cadeias produtivas e ampliação da presença do país no mercado internacional.

Os dados fazem parte do “Mapa do Comércio Global do Agro Brasileiro 2026”, elaborado pelo RaboResearch Food & Agribusiness. Os valores apresentados no levantamento foram convertidos para reais pela cotação de R$ 5,15.

A soja foi o principal motor dessa transformação. O complexo da oleaginosa respondeu por aproximadamente R$ 214,2 bilhões do aumento registrado entre os dois períodos. O resultado reflete a expansão da área cultivada, os ganhos de produtividade, o desenvolvimento da segunda safra de milho e a maior capacidade brasileira de atender à demanda asiática.

A contribuição, entretanto, não ficou restrita aos grãos. O açúcar acrescentou R$ 68,5 bilhões ao valor médio anual exportado, enquanto a carne bovina respondeu por R$ 58,7 bilhões. O milho adicionou R$ 49,4 bilhões e o café verde, R$ 47,9 bilhões.

A celulose contribuiu com mais R$ 39,7 bilhões, seguida pela carne de frango, com R$ 36,1 bilhões. O algodão acrescentou R$ 20,6 bilhões e a carne suína, R$ 11,8 bilhões. Outros produtos do agronegócio, considerados em conjunto, responderam por uma expansão de R$ 116,9 bilhões.

Os números mostram que o crescimento das exportações brasileiras se espalhou por diferentes atividades. Grãos, proteínas animais, fibras, produtos florestais, café e açúcar passaram a gerar uma receita maior e a alcançar mais mercados, fortalecendo a renda no campo e movimentando cooperativas, agroindústrias, transportadoras, armazéns e terminais portuários.

A China consolidou-se como o principal destino dos produtos agropecuários brasileiros. Entre as médias de 2003 a 2005 e de 2023 a 2025, o país asiático respondeu por R$ 269,3 bilhões do crescimento das exportações. Atualmente, concentra 33% do valor comercializado pelo agro brasileiro no exterior.

Leia Também:  Agronegócio fecha 2023 com a geração de 28 milhões de empregos

Os demais países da Ásia também ganharam importância e acrescentaram R$ 126,7 bilhões às compras de produtos brasileiros. Em conjunto, a China e os outros mercados asiáticos responderam por quase R$ 396,6 bilhões da expansão observada nas últimas duas décadas.

A União Europeia representa 14% do valor exportado pelo agronegócio brasileiro, enquanto os demais países asiáticos, sem considerar a China, respondem por 17,4%. O Oriente Médio concentra 7,6%, a África, 7%, e os Estados Unidos, 6,7%. O Mercosul possui participação de 3,1%, e os demais mercados reúnem 11,3%.

Essa distribuição demonstra que, apesar da forte participação chinesa, o crescimento também ocorreu em outras regiões. A União Europeia acrescentou R$ 57,7 bilhões às compras, o Oriente Médio ampliou as aquisições em R$ 51,5 bilhões e a África contribuiu com R$ 48,4 bilhões. Estados Unidos e Mercosul adicionaram, respectivamente, R$ 28,8 bilhões e R$ 19,1 bilhões.

A diversificação geográfica ajuda a reduzir riscos e cria alternativas para produtos que enfrentem restrições sanitárias, tarifárias ou comerciais em determinados destinos. A concentração de um terço da receita na China, contudo, mantém diferentes cadeias expostas às decisões econômicas e regulatórias daquele mercado.

O desempenho alcançado nas últimas duas décadas consolidou o Brasil entre os principais fornecedores mundiais de soja, açúcar, café, milho, carnes, algodão, celulose e suco de laranja. O país passou a ocupar uma posição estratégica na segurança alimentar global e a contribuir para o abastecimento de mercados na Ásia, Europa, África, Oriente Médio e nas Américas.

A expansão também evidencia o tamanho do desafio logístico. A continuidade do crescimento depende de investimentos em armazenagem, rodovias, ferrovias, hidrovias e portos, além da redução dos custos que ainda limitam a competitividade do produtor brasileiro.

O levantamento revela, ao mesmo tempo, uma vulnerabilidade que precisa ser enfrentada. Enquanto amplia sua capacidade de fornecer alimentos, fibras e energia ao mundo, o Brasil permanece altamente dependente do exterior para adquirir os insumos necessários à produção.

Leia Também:  Mercados recuam após novas tarifas de Trump e à espera da decisão do Fed

As importações de fertilizantes movimentaram aproximadamente R$ 73,1 bilhões em 2025. A Rússia respondeu por 28% desse valor, seguida pela China, com 21%, Canadá, com 11%, e Marrocos, com 8%. Nigéria participou com 5%, enquanto Arábia Saudita, Estados Unidos e Israel responderam por 4% cada.

No mercado de defensivos agrícolas, as importações chegaram a cerca de R$ 71,1 bilhões no ano passado. A China forneceu 43% do total, seguida pela Índia, com 15%, Estados Unidos, com 11%, Alemanha, com 8%, e Suíça, com 6%.

Somadas, as compras externas de fertilizantes e defensivos alcançaram aproximadamente R$ 144,2 bilhões em 2025. O valor mostra que uma parcela expressiva da riqueza gerada pelas exportações retorna ao exterior para a aquisição de nutrientes e tecnologias de proteção das lavouras.

Essa dependência deixa o produtor exposto às oscilações cambiais, aos fretes internacionais, aos conflitos geopolíticos e às eventuais restrições de fornecimento. Qualquer interrupção nas rotas comerciais pode elevar os custos e reduzir as margens das propriedades.

O avanço das exportações comprova a capacidade do Brasil de ampliar a produção e conquistar mercados. O próximo passo é transformar essa força comercial em maior segurança para quem produz, com diversificação de fornecedores, desenvolvimento da indústria nacional de insumos e uso mais eficiente de fertilizantes e defensivos.

Ao ultrapassar uma média anual de R$ 858 bilhões em vendas externas, o agronegócio brasileiro chega a um novo patamar. A manutenção dessa trajetória dependerá não apenas da abertura de mercados, mas também da capacidade do país de reduzir suas vulnerabilidades e garantir ao produtor condições competitivas para continuar abastecendo o Brasil e o mundo.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA