

AGRONEGÓCIO
Impulsionado por aumento na moagem de milho, CerradinhoBio anuncia o resultado acumulado até o terceiro trimestre da Safra 23/24

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


PF apreende mais de R$ 500 mil e prende dois suspeitos por crimes eleitorais em Alagoas

PF prende duas pessoas por corrupção eleitoral

Nota de Pesar – Prefeitura de Lucas do Rio Verde presta condolências aos familiares e amigos de Maria Bernardina Angeli

Polícia Federal deflagra Operação Gubbio em investigação sobre suposta compra de votos

PF em ação conjunta apreende eletrônicos, vinho e azeite em Foz do Iguaçu/PR





Município regulariza medição da qualidade da água após TAC
O Município de Itiquira (a 361 km de Cuiabá) regularizou o monitoramento da potabilidade da água fornecida à população, incluindo...


MPMT defende rede forte para proteger crianças e adolescentes
A importância da atuação articulada da rede de proteção para garantir direitos e fortalecer a execução das medidas socioeducativas foi...


Simpósio debate caminhos para envelhecer com autonomia e saúde
“Durante muito tempo, afirmamos que o futuro do Brasil estava na juventude. Hoje, diante das transformações demográficas que vivemos, é...
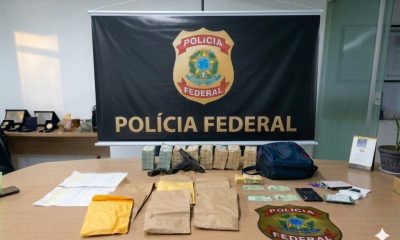
PF apreende mais de R$ 500 mil e prende dois suspeitos por crimes eleitorais em Alagoas
Maceió/AL. A Polícia Federal apreendeu, nesta sexta-feira (2/10), mais de R$ 500 mil em espécie com dois homens e uma mulher...

PF prende duas pessoas por corrupção eleitoral
Boa Vista/RR. A Polícia Federal prendeu, no início da tarde desta sexta-feira (2/10), duas pessoas em flagrante pela prática do...

Polícia Federal deflagra Operação Gubbio em investigação sobre suposta compra de votos
Boa Vista/RR. A Polícia Federal deflagrou, na tarde desta sexta-feira (2/10), a Operação Gubbio, com o objetivo de dar cumprimento...


André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto
O ator e apresentador André Marques usou as redes sociais nesta sexta-feira (2), para fazer uma linda declaração de aniversário...


Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’
A cantora Maiara, de 38 anos, compartilhou nesta sexta-feira (2), um registro especial ao lado do namorado, Felipe Cavalliere, de...


Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...


Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...


CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-
Esportes5 dias ago
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-

 Mato Grosso3 dias ago
Dr. João cresce em pesquisa e segue isolado como primeiro do MDB na disputa pela ALMT
-
Esportes4 dias ago
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
-
Esportes5 dias ago
CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
