
AGRONEGÓCIO
Impactos da Reforma Tributária no Planejamento Sucessório das Empresas do Setor Agro

AGRONEGÓCIO
Decisão judicial extingue ação da Aprosoja que cobrava R$ 1,1 bilhão por Moratória da Soja
A Justiça de Mato Grosso encerrou a ação em que a Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja-MT) cobrava R$ 1,1 bilhão de empresas e entidades por prejuízos que atribuía à Moratória da Soja. A sentença, proferida na terça-feira (13), fecha na primeira instância a tentativa de obter uma reparação coletiva aos agricultores atingidos pelas restrições de compra do acordo.
A cobrança buscava compensar perdas que, segundo a associação, decorreram da dificuldade de vender soja mesmo quando a produção atendia à legislação ambiental. A Aprosoja-MT pretendia que empresas comercializadoras, entidades setoriais e seus representantes respondessem financeiramente por esses danos.
O processo discutia os efeitos de um pacto do qual a Associação Brasileira das Indústrias de Óleos Vegetais (Abiove) anunciou sua saída em janeiro de 2026. A retirada ocorreu após a entrada em vigor da lei mato-grossense que restringiu incentivos fiscais a empresas participantes de acordos com exigências superiores às da legislação ambiental. Em agosto, depois do julgamento do Supremo Tribunal Federal (STF), a entidade reafirmou que não pretendia retomar a moratória. Saiba mais aqui
Criado em 2006, o compromisso previa a recusa de soja cultivada em áreas do bioma Amazônia desmatadas depois de julho de 2008. A restrição alcançava também áreas abertas com autorização. Para a Aprosoja-MT, esse critério prejudicava agricultores que cumpriam a lei, mas encontravam menos alternativas de compradores para sua produção.
A saída das empresas e a cobrança pelas perdas anteriores seguiram caminhos diferentes. Enquanto a Abiove abandonou o pacto coletivo, a associação dos produtores manteve a tentativa de responsabilizar seus participantes pelos efeitos que atribuía à aplicação das restrições.
Essa cobrança foi atingida pelo julgamento do STF de 12 de agosto. O Supremo considerou que o acordo respeitava a Constituição e determinou o encerramento dos processos judiciais e administrativos baseados na sua suposta ilegalidade, inclusive dos pedidos de responsabilização financeira. A Vara Especializada em Ações Coletivas de Cuiabá aplicou essa ordem ao processo da Aprosoja-MT. portal.stf.jus.br
Com isso, o pedido de R$ 1,1 bilhão foi encerrado antes da análise dos prejuízos alegados. A sentença deixa os agricultores representados pela associação sem a reparação buscada nessa ação e afasta das empresas processadas, nesta primeira instância, a cobrança coletiva.
O Supremo também manteve as leis estaduais que restringem incentivos a participantes de acordos dessa natureza. Estabeleceu, porém, que a retirada de benefícios deve respeitar os prazos tributários e a proteção das isenções concedidas mediante condições assumidas pelas empresas. O resultado preservou tanto a validade jurídica do pacto quanto a possibilidade de os estados estabelecerem condições para conceder incentivos.
Na mesma sentença, a Justiça rejeitou os pedidos para que a Aprosoja-MT pagasse honorários, despesas processuais e multa por má-fé. A associação teve sua cobrança encerrada, mas ficou livre dessas despesas reclamadas pelos réus.
Na comercialização atual, a Abiove informou que suas associadas passaram a atender individualmente às exigências dos mercados compradores. Para o produtor, as condições de aceitação da soja dependem das políticas de cada empresa. Já a sentença desta semana trata da disputa pelas perdas atribuídas ao antigo compromisso coletivo e encerra, nessa primeira instância, a tentativa de recuperação desses valores.
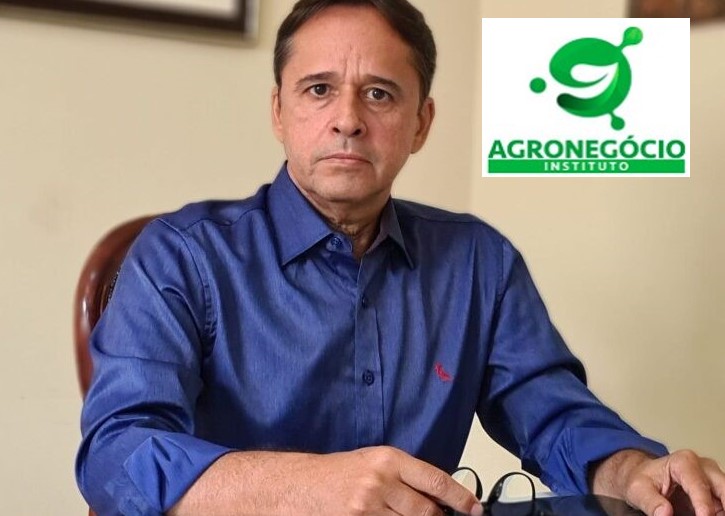
Isan Rezende
Com isso, os produtores representados pela Aprosoja-MT não receberão qualquer indenização das empresas ligadas à Moratória da Soja. A Aprosoja-MT buscava responsabilizar empresas e entidades por prejuízos que atribuía à moratória. Seu argumento era que agricultores que respeitavam a legislação ambiental também podiam ficar sem acesso a compradores por causa das exigências do acordo.
O presidente do Instituto do Agronegócio (IA), Isan Rezende, lamentou a decisão. “O encerramento da ação frustra a expectativa de reparação dos produtores que se consideram prejudicados pela Moratória da Soja. A cobrança da Aprosoja procurava dar uma resposta a quem cumpriu a legislação ambiental, investiu na propriedade e encontrou restrições para vender. A sentença encerrou esse pedido sem examinar os prejuízos alegados. Isso precisa ficar claro para o agricultor”, comentou.
“O problema comercial continua exigindo atenção. O produtor precisa saber, antes de plantar e de assumir compromissos, quais critérios serão usados para receber sua soja. Quem trabalha dentro da lei precisa de previsibilidade para investir. Também é necessário dar transparência às exigências dos compradores, para que o agricultor consiga avaliar suas alternativas de venda e os custos envolvidos”, disse Rezende.
“Agora, o setor precisa concentrar esforços para ampliar mercados e construir condições comerciais mais claras. Sair de um acordo coletivo não significa, necessariamente, abandonar as restrições de compra. Por isso, a representação dos produtores deve acompanhar as regras adotadas por cada empresa e buscar soluções que preservem o acesso aos mercados e a renda de quem produz”, recomendou o presidente do IA.
Fonte: Pensar Agro

Prefeitura de Cuiabá fax “Pix do Dia do Professor” para cerca de 12,5 mil servidores

Proerd orienta estudantes da Rede Municipal de Várzea Grande sobre prevenção às drogas e tomada de decisões

PF investiga desvio de verbas de educação no Pará

PF realiza quatro operações de combate ao abuso sexual infantojuvenil

PF reprime organização criminosa envolvida no descaminho de vinhos argentinos

Sefaz orienta municípios sobre mudanças na arrecadação com novo sistema tributário
O secretário de Fazenda de Mato Grosso, Fábio Pimenta, participou, nesta quarta-feira (14.10), do 2º Encontro Técnico sobre a Reforma...

OAB-MT prestigia reinauguração do Núcleo de Prática Jurídica da Faculdade de Direito da Unic
A presidente da Ordem dos Advogados do Brasil – Seccional Mato Grosso (OAB-MT), Gisela Cardoso, o vice-presidente, Giovane Santin, conselheiros...

MPMT entrega brinquedos a filhos de colaboradores terceirizados
O Ministério Público do Estado de Mato Grosso (MPMT) realizou, nesta quarta-feira (14), na sede da Procuradoria-Geral de Justiça, em...
PF investiga desvio de verbas de educação no Pará
Marabá/PA. A Polícia Federal deflagrou, nesta quinta-feira (15/10), a Operação Desvio Escolar, para apurar suspeitas de desvios de recursos públicos...
PF realiza quatro operações de combate ao abuso sexual infantojuvenil
Manaus/AM. A Polícia Federal deflagrou, nesta quinta-feira (15/10), em Manaus, quatro operações policiais voltadas ao combate aos crimes de abuso...
PF reprime organização criminosa envolvida no descaminho de vinhos argentinos
Curitiba/PR – A Polícia Federal deflagrou, nesta quinta-feira (15/10), a Operação Nerovino, com o objetivo de desarticular uma organização criminosa...


Belo dá vida a Paulista em ‘Verônika com K’ e encara novo desafio na dramaturgia
O cantor Belo está pronto para mostrar mais uma faceta de seu talento na dramaturgia. O artista dará vida a...


André Luiz Frambach se declara a Larissa Manoela e relembra críticas ao casal
André Luiz Frambach, de 29 anos, usou as redes sociais para se declarar à esposa, Larissa Manoela, de 25, e...

Bruninho Cerri se casa com Mariana Beltrame em cerimônia na praia
Bruninho Cerri, da dupla sertaneja Bruninho & Davi, se casou com a modelo Mariana Beltrame na terça-feira (13), em uma...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...


Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...

Vasco vence o Boca na Bombonera com um a menos e está a um empate da decisão da Sul-Americana
O Vasco da Gama deixou uma das casas mais temidas do futebol sul-americano com um resultado de peso. Na noite...
-

 Política MT7 dias ago
Inscrições para o Troféu Parlamento terminam em 9 de novembro
-
 Polícia Federal6 dias ago
Nota à imprensa
-
 Esportes6 dias ago
Savarino faz três, Fluminense goleia o Coritiba e assume o terceiro lugar do Brasileirão
-
 Esportes6 dias ago
Athletico-PR e Atlético-MG empatam em 2 a 2 no Brasileirão