AGRONEGÓCIO

Exportação recorde não impede queda do frango vivo no mercado interno

Publicado em

O Brasil caminha para estabelecer um novo recorde nas exportações de carne de frango em 2026, mas o avanço das vendas externas ainda não foi suficiente para absorver o aumento da oferta. Com mais animais prontos para o abate, os preços do frango vivo recuaram em algumas das principais regiões produtoras, enquanto as cotações dos cortes permaneceram praticamente estáveis no atacado.

A pressão ocorre em uma cadeia que produziu 15,3 milhões de toneladas de carne de frango em 2025 e faturou cerca de R$ 50 bilhões somente com exportações, considerando a receita de R$ 9,8 bilhões convertida pelo câmbio de R$ 5,10. O Brasil ocupa a terceira posição entre os maiores produtores mundiais e lidera o comércio internacional da proteína.

No ano passado, o país exportou o volume recorde de 5,324 milhões de toneladas. Para 2026, a Associação Brasileira de Proteína Animal (ABPA) projeta embarques de até 5,5 milhões de toneladas, além de uma produção próxima de 15,6 milhões de toneladas. A disponibilidade no mercado interno pode alcançar 10,1 milhões de toneladas.

O avanço da oferta já aparece nos abates. No primeiro trimestre deste ano, o peso das carcaças chegou a 3,73 milhões de toneladas, crescimento de 6,9% em relação ao mesmo período de 2025, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE). O Paraná respondeu por 35% da produção, seguido por Santa Catarina, Rio Grande do Sul e São Paulo.

A ampliação dos abates ajuda a explicar por que os preços não acompanham o desempenho das exportações. A demanda internacional segue aquecida, mas o mercado doméstico precisa absorver cerca de dois terços de toda a carne produzida no país. O consumo estimado para 2026 é de 47,3 quilos por habitante, um dos maiores do mundo, mas ainda insuficiente para provocar uma reação mais forte diante da oferta atual.

Leia Também:  Boi gordo encerra março com alta impulsionada por exportações e consumo interno

Levantamento mostra que o frango vivo foi negociado a R$ 5,20 por quilo em São Paulo. No oeste do Paraná, a referência ficou em R$ 4,60. Goiás e Mato Grosso do Sul registraram queda de R$ 4,65 para R$ 4,55, enquanto Minas Gerais e Distrito Federal passaram de R$ 4,70 para R$ 4,60 por quilo.

No Sul, as referências ficaram em R$ 4,75 no Rio Grande do Sul e em Santa Catarina. Os preços mais elevados continuam concentrados no Nordeste e no Norte, variando de R$ 6,80 no Ceará a R$ 7,20 no Pará. As diferenças refletem custos logísticos, disponibilidade regional de aves e características próprias de cada mercado.

No atacado paulista, o peito congelado permaneceu em R$ 8,50 por quilo, a coxa em R$ 6,90 e a asa em R$ 11. Os cortes resfriados foram negociados por R$ 8,60, R$ 7 e R$ 11,10, respectivamente. A estabilidade, porém, não representa recuperação, porque as indústrias encontram dificuldade para elevar os preços diante da quantidade de carne disponível.

O principal instrumento para ajustar o mercado é o controle dos alojamentos. O termo corresponde ao número de pintinhos de um dia colocados nas granjas para engorda. Como as aves chegam ao peso de abate em aproximadamente 40 a 45 dias, um alojamento elevado hoje se transforma em maior oferta de carne poucas semanas depois.

A redução dos lotes permite diminuir gradualmente a quantidade de animais disponíveis e recuperar o equilíbrio entre produção, consumo e exportações. O ajuste precisa ser planejado porque uma redução excessiva também pode provocar falta de produto e aumento repentino dos preços no futuro.

A pressão não alcança todos os avicultores da mesma maneira. No sistema de integração, predominante nas principais regiões produtoras, a indústria normalmente fornece pintinhos, ração, medicamentos e assistência técnica. O produtor entra com as instalações, mão de obra, energia e manejo, recebendo conforme o desempenho do lote e as condições estabelecidas em contrato.

Leia Também:  Cotonicultores certificados pelo ABR na safra 2023/2024 terão desconto de 0,5% nos juros do Plano Safra 2024/2025

Por isso, a cotação do frango vivo não corresponde diretamente ao valor recebido por todos os integrados. Ainda assim, o excesso de oferta reduz a rentabilidade geral da cadeia e pode afetar o ritmo dos alojamentos, a remuneração dos contratos e a capacidade das empresas de repassar custos. O impacto é mais direto sobre produtores independentes, que compram os insumos e comercializam os animais por conta própria.

A disponibilidade de milho e farelo de soja ajuda a conter parte da pressão. Os dois produtos formam a base da ração e representam a maior parcela do custo de produção. Com oferta elevada de grãos, a alimentação das aves está menos onerosa do que em períodos de escassez, evitando uma deterioração maior das margens.

No comércio exterior, os embarques continuam funcionando como principal sustentação do setor. Nos primeiros 13 dias úteis de julho, o Brasil exportou 299,2 mil toneladas de carne de aves e miudezas, com receita equivalente a R$ 2,73 bilhões. A média diária cresceu 41% em relação a julho de 2025, embora o preço médio tenha recuado 1,3%.

O cenário indica que a avicultura brasileira permanece competitiva e deve ampliar sua presença internacional. No curto prazo, porém, o recorde das exportações terá de ser acompanhado por um controle mais preciso dos alojamentos. Sem esse ajuste, a expansão da produção continuará chegando ao mercado antes que a demanda consiga absorvê-la, mantendo os preços do frango vivo sob pressão.

Fonte: Pensar Agro

Advertisement

AGRONEGÓCIO

Brasil deve produzir 600 mil toneladas de canola nesta safra

Published

on

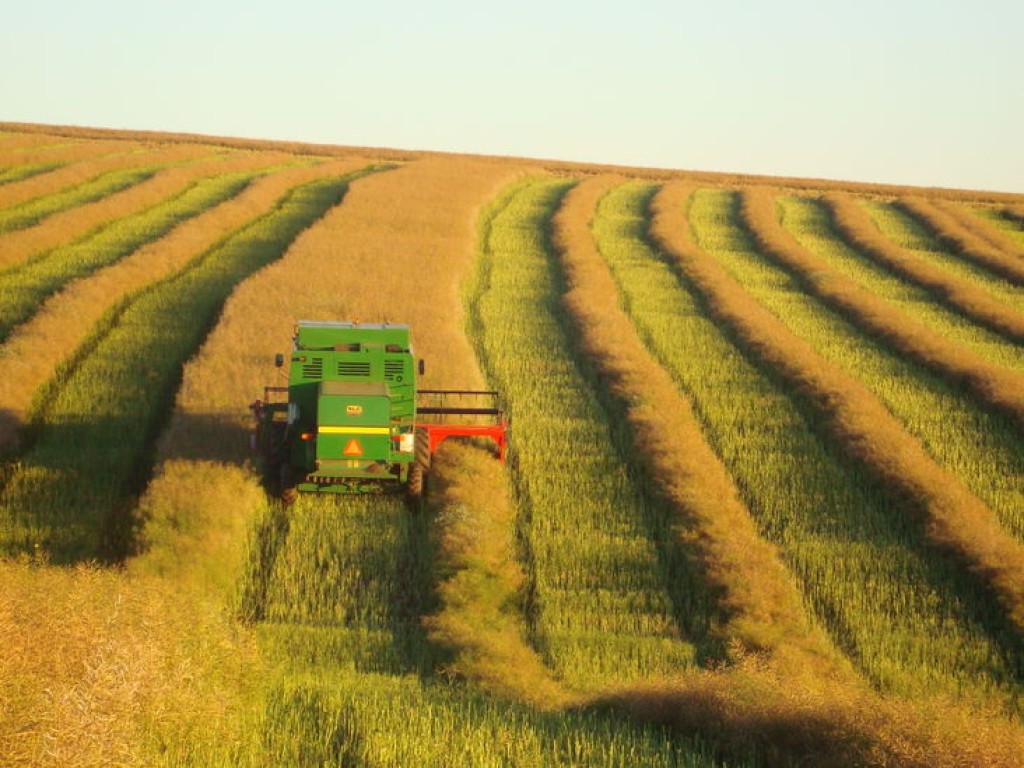
A canola começa a sair das lavouras brasileiras com uma produção estimada em 601,3 mil toneladas na safra 2025/26, segundo a Companhia Nacional de Abastecimento (Conab). O volume representa crescimento de 74,4% sobre as 344,8 mil toneladas colhidas na temporada anterior e confirma o avanço de uma cultura que fornece óleo para alimentação, farelo para os animais e matéria-prima para biocombustíveis.

A colheita ainda está no início. No Rio Grande do Sul, responsável pela maior parte da produção nacional, aproximadamente 1% das lavouras havia sido colhido até a segunda quinzena de setembro. Cerca de 88% das áreas estavam entre a floração e o enchimento de grãos e outros 9% já se encontravam em maturação, conforme o acompanhamento da assistência técnica estadual.

Isso significa que a safra de canola que aparece nas estatísticas como 2025/26 ainda está no campo. A cultura foi semeada principalmente entre abril e junho de 2026 e deverá ter a colheita concentrada durante a primavera. O plantio da temporada 2026/27, portanto, não começou: ocorrerá somente no primeiro semestre de 2027.

A área cultivada na safra em fase de colheita alcançou 371,1 mil hectares, expansão de 75,1% diante dos 211,9 mil hectares do ciclo anterior. A produtividade média foi estimada pela Conab em 1.620 quilos por hectare, praticamente estável em relação aos 1.627 quilos obtidos em 2024/25.

Os números mostram que o crescimento da produção foi sustentado principalmente pela incorporação de novas áreas. Embora a Associação Brasileira dos Produtores de Canola (Abrascanola) estime 405 mil hectares e um potencial de 607,2 mil toneladas, a referência oficial da Conab permanece em 371,1 mil hectares e 601,3 mil toneladas. A diferença decorre das fontes e metodologias utilizadas nos levantamentos.

O Rio Grande do Sul concentra aproximadamente 353,4 mil hectares, o equivalente a cerca de 95% da área nacional estimada pela Conab. O cultivo também aparece no Paraná, em Santa Catarina e, em menor escala, em outras regiões onde pesquisas procuram adaptar a oleaginosa ao sistema de segunda safra.

Leia Também:  Torrefadores dos EUA recorrem a estoques e redirecionam cargas à espera de acordo comercial com o Brasil

Nas lavouras gaúchas, o desenvolvimento é considerado satisfatório na maior parte das áreas. Os primeiros trabalhos ocorrem em cultivos implantados mais cedo, sobretudo no Noroeste. A evolução da colheita dependerá do amadurecimento dos grãos e de intervalos de tempo seco, necessários para reduzir perdas e preservar a qualidade.

A canola pertence à mesma espécie agrícola da colza, mas foi selecionada para apresentar baixos teores de ácido erúcico no óleo e de glucosinolatos no farelo. Os grãos contêm aproximadamente 38% de óleo, conforme referências técnicas da Empresa Brasileira de Pesquisa Agropecuária (Embrapa).

A maior parte da produção é destinada à fabricação de óleo comestível. Depois da extração, o farelo rico em proteína pode ser utilizado na alimentação animal, principalmente de bovinos, suínos e aves, respeitadas as formulações nutricionais de cada criação.

O óleo também pode ser empregado na fabricação de biodiesel. Outra possibilidade em estudo é seu aproveitamento na produção de combustível sustentável de aviação, conhecido pela sigla SAF. Esse mercado, entretanto, ainda não está consolidado comercialmente em grande escala no Brasil.

No campo, a canola oferece uma alternativa de renda durante o inverno e amplia a rotação com soja, milho e cereais. Como pertence a uma família botânica diferente, pode ajudar a interromper ciclos de determinadas doenças e plantas daninhas, além de manter o solo coberto e distribuir melhor o uso de máquinas e mão de obra ao longo do ano.

A decisão de plantar exige, porém, comprador previamente definido. A cadeia nacional ainda possui menos pontos de recebimento e esmagamento que a soja, e a distância até a indústria pode reduzir a rentabilidade. A implantação também requer atenção ao tamanho reduzido das sementes, à profundidade de semeadura, ao controle de pragas e ao momento da colheita, porque a abertura das síliquas pode provocar perda de grãos.

Leia Também:  Circuito Cria: Inovação e Sustentabilidade na Pecuária Brasileira

Apesar do crescimento recente, o Brasil ainda ocupa uma posição pequena no mercado internacional. O Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês) projeta produção mundial de 99,97 milhões de toneladas de canola e colza em 2026/27. A safra brasileira equivale a aproximadamente 0,6% desse total.

O USDA não apresenta o Brasil individualmente entre os grandes produtores, incluindo o País no grupo das demais origens. O Canadá lidera a produção entre os países, com previsão de 22,5 milhões de toneladas. A União Europeia, considerada como bloco, deverá colher 20,15 milhões, seguida pela China, com 16,2 milhões, e pela Índia, com 12,4 milhões.

Sozinho, o Canadá produz quase 37 vezes o volume brasileiro. A comparação mostra que o País ainda está distante dos líderes, mas também revela o espaço disponível para crescer. Enquanto a canola ocupa pouco mais de 370 mil hectares no Brasil, as culturas de inverno dispõem de milhões de hectares que permanecem sem atividade comercial em parte do ano.

O ciclo atual será decisivo para saber se a rápida expansão conseguirá se sustentar. Além da produtividade e da qualidade dos grãos, o produtor acompanhará os preços, a capacidade de recebimento das indústrias e o cumprimento dos contratos. Uma colheita próxima de 600 mil toneladas colocará a canola em um novo patamar no País, mas a continuidade dependerá de mercado, assistência técnica e segurança para comercializar a produção.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA