AGRONEGÓCIO

Confinamento de bovinos: análise financeira do primeiro giro e perspectivas para o segundo em 2025
Publicado em

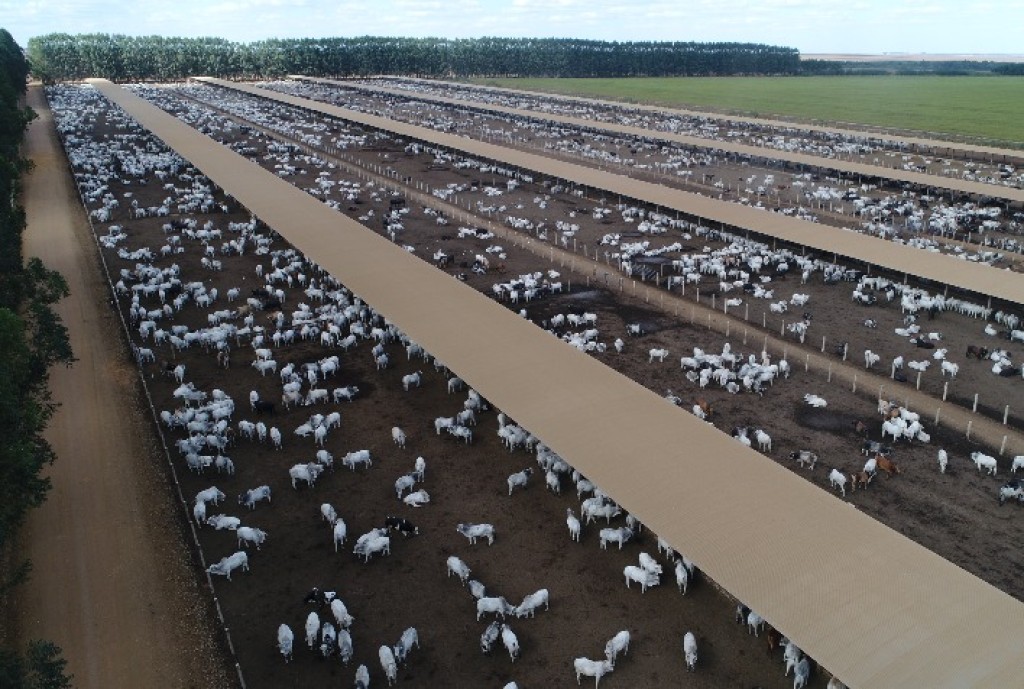
O confinamento de bovinos segue em expansão no Brasil, impulsionado pela intensificação dos sistemas produtivos. Essa estratégia permite otimizar o uso da área, reduzir ciclos e aumentar a eficiência da pecuária de corte.

Um estudo recente avaliou os resultados do primeiro giro de confinamento de 2025, com entrada de animais entre janeiro e abril e abates concentrados entre abril e julho. Além disso, projeta cenários para o segundo giro, com abates previstos entre agosto e novembro, em uma propriedade típica localizada em São José do Rio Preto (SP).

Metodologia da análise financeira

A avaliação utilizou dados do Projeto Campo Futuro, iniciativa da Confederação da Agricultura e Pecuária do Brasil (CNA) em parceria com CEPEA-ESALQ/USP. O sistema estudado trabalha com machos inteiros confinados por 105 dias, com ganho médio diário de 1,6 kg, comercializados ao atingirem 543 kg de peso vivo, com rendimento de carcaça de 53%.

Para análise financeira, os pesquisadores consideraram:

  • Preço de compra do boi magro (Cepea);
  • Preço de venda do boi gordo no mercado físico e contratos futuros da B3;
  • Custos operacionais e de dieta da propriedade típica, com atualização mensal de acordo com Cepea e Censo de Confinamento DSM-Firmenich.
Leia Também:  União Europeia reduz importação de soja em 2025/26, mas Brasil mantém liderança nas exportações

Para o segundo giro, foram usados preços do boi magro de julho de 2025 e custos de dieta de junho de 2025.

Custos de produção e resultados do primeiro giro

O primeiro giro de 2025 apresentou aumento dos custos de produção em março e abril, principalmente devido à alta nos preços da dieta animal. Pecuaristas que travaram o preço de venda no início do confinamento obtiveram margens positivas, enquanto produtores que atuaram apenas no mercado físico enfrentaram resultados negativos.

Perspectivas para o segundo giro de confinamento

A projeção para o segundo giro indica redução nos custos da dieta e nos preços de reposição. Os dois primeiros meses de saída (agosto e setembro) mostram preços atrativos no mercado futuro, com tendência de valorização em outubro e novembro.

Produtores que já travaram a venda da arroba esperam margens mais favoráveis, com potencial de até 2,89% ao mês, considerando um Custo Operacional Total (COT) de R$ 306 por arroba vendida.

Para auxiliar na gestão de risco, foram simuladas metas de lucratividade mensal de 1%, 1,5% e 2%, estimando os preços da arroba necessários para atingir cada nível, com base nos custos observados entre janeiro e julho de 2025.

Leia Também:  Safra de grãos da Ucrânia em 2024 registra queda de 12%
Impactos do mercado e considerações finais

O primeiro semestre de 2025 registrou alta participação de fêmeas no abate nacional, elevando a oferta de animais e pressionando para baixo os preços da arroba no mercado físico. Esse cenário afetou a lucratividade do primeiro giro, especialmente para propriedades que não utilizaram contratos futuros.

Para o segundo giro, a expectativa de valorização da arroba no mercado futuro sugere melhoria das margens. Contudo, fatores externos e volatilidade do mercado físico podem influenciar os resultados.

O estudo reforça que sistemas intensivos de produção são sensíveis às flutuações de preços. A gestão eficiente e o uso de ferramentas de proteção de preços tornam-se essenciais para garantir maior previsibilidade e segurança econômica aos produtores. Planejar e proteger a rentabilidade não é mais uma opção, mas uma necessidade para a sustentabilidade do confinamento.

Fonte: Portal do Agronegócio

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Published

on

Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.

Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.

Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.

A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.

Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.

Leia Também:  União Europeia reduz importação de soja em 2025/26, mas Brasil mantém liderança nas exportações

Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.

Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.

A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.

Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.

Leia Também:  Prefeito reúne representantes da Abrasel para tratar da Lei do Silêncio

A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.

A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.

Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA