AGRONEGÓCIO

Com o PL do “super-ricos” e offshores, o governo busca conter fuga de capital para evitar tributação

Publicado em

Com o objetivo de aumentar a arrecadação para tentar zerar o déficit das contas públicas no ano que vem, o Governo Federal aprovou na Câmara dos Deputados, a taxação dos fundos exclusivos, chamados de “super-ricos”, e as offshores.

Livia Heringer, advogada do Ambiel Belfiore Gomes Hanna Advogados, especialista e mestra em Direito Tributário, e especialista em Contabilidade, Controladoria e Finanças, entende que com a aprovação do Projeto de Lei nº 4173/2023, a rentabilidade desses produtos irá diminuir, muito embora esse tipo de investidor tenha à sua disposição a uma assessoria muito bem-preparada para oferecer alternativas mais atraentes.

Devemos ter em mente, diz ela, que o Projeto buscou abranger uma série de produtos financeiros detidos pelos brasileiros no exterior, como rendimentos e ganho de capital, aplicações financeiras e a remuneração por elas produzidas e lucros apurados por offshores e os trusts.

No Brasil, o PL pretende alcançar os rendimentos das aplicações em fundos de investimentos de maneira uniforme, por meio do “come-cotas” ou da distribuição de rendimentos, amortização ou resgate de cotas, caso ocorra antes. Estarão fora dessa regra apenas os Fundos de Investimento em Participações (FIP), Fundos de Investimento em Índice de Mercado (ETF), com exceção dos ETFs de renda fixa e Fundos de Investimento em Direitos Creditórios (FIDC).

Livia destaca que as aplicações financeiras no exterior e a remuneração por elas produzidas compreendem quaisquer operações financeiras fora do País, incluídos, depósitos bancários remunerados, certificados de depósitos remunerados, ativos virtuais, carteiras digitais ou contas correntes com rendimentos, cotas de fundos de investimento, instrumentos financeiros, apólices de seguro cujo principal e cujos rendimentos sejam resgatáveis pelo segurado ou pelos seus beneficiários, certificados de investimento ou operações de capitalização, fundos de aposentadoria ou pensão, títulos de renda fixa e de renda variável, operações de crédito, inclusive mútuo de recursos financeiros, em que o devedor seja residente ou domiciliado no exterior, derivativos e participações societárias, com exceção daquelas tratadas como entidades controladas no exterior.

Leia Também:  Governo e prefeitura do Rio pedem aumento de voos no Galeão

“Ou seja, o governo busca fechar o cerco em caso de fuga de capitais, considerando que os produtos financeiros passarão a ser tributados no Brasil ou a partir de rendimentos no exterior”, alerta a tributarista.

A seguir, Livia faz uma análise detalhada das mudanças propostas no Projeto aprovado na Câmara, lembrando que ele ainda tem que ser aprovado pelo Senado Federal.

O que muda na tributação dos fundos exclusivos

Hoje, quando o investidor resgata os valores investidos, ele paga imposto sobre a renda, que pela legislação, incide tão somente no momento da realização do lucro. A alíquota chega a 22,5% de imposto de renda para os fundos de curto prazo, mas a maioria dos investimentos é cobrado em 15%.

O que o governo pretende, explica Livia, é antecipar o pagamento desse imposto, deixando de lado o momento da realização do lucro para, na figura do “come-cotas”, antecipar a tributação. Assim, o projeto visa cobrar o imposto de 15% semestralmente na data da distribuição de rendimentos, amortização ou resgate de cotas, o que acontecer antes, de modo que os fundos exclusivos passem a estar sujeitos às mesmas regras dos fundos abertos.

Como as novas regras do come-cotas valerão a partir de 2024, o projeto de lei autoriza a atualização dos ganhos acumulados até agora com uma tributação de 8%, a ser pago em 4 parcelas a partir de dezembro de 2023. Quem não fizer essa atualização, pagará normalmente 15% de imposto sobre os ganhos acumulados dos fundos em 24 parcelas a partir de maio de 2024.

O que muda o que muda na tributação das offshores

Atualmente, os recursos no exterior são tributados apenas e se o capital retorna ao Brasil. De acordo com o projeto aprovado, a tributação ocorrerá sobre rendimentos de aplicações financeiras, lucros e dividendos de entidades controladas no exterior (offshores) devidos aos titulares e rendimentos e ganhos de capital de bens incorporados a trusts.

Leia Também:  Brasil aposta em sustentabilidade no agronegócio para liderar debates climáticos

Os lucros passarão a ser taxados em 15% a cada 31 de dezembro, independentemente de sua efetiva distribuição aos controladores.

A nova regra aplica-se aos resultados apurados a partir de 1º de janeiro de 2024, sendo que os resultados acumulados pelas entidades no exterior até 31/12/2023, antes da vigência da nova regra de tributação, terão incidência somente no momento da efetiva liberação para a pessoa física.

Quando da distribuição dos lucros, o beneficiado deverá indicar a controlada e o ano de origem dos lucros distribuídos a fim de reduzir o lançamento de dividendos a receber no futuro para que não sejam tributados novamente. De igual forma, não será tributada ou deduzida na apuração do IRPF a variação cambial (ganho ou perda na conversão de dólar para real) desses valores.

Poderão ser deduzidos do lucro da controlada os seus prejuízos apurados após 1º de janeiro de 2024, mas antes da data da apuração dos lucros. Outras deduções permitidas serão a parcela de lucros e dividendos de suas investidas que sejam pessoas jurídicas domiciliadas no Brasil, assim como os rendimentos e ganhos de capital de demais investimentos feitos no Brasil, desde que tributados pelo Imposto sobre a Renda Retido na Fonte (IRRF) por alíquota igual ou superior a 22,5%.

Já a pessoa física, na determinação do imposto devido anualmente, poderá deduzir, na proporção de sua participação nos lucros distribuídos, aquele imposto devido pela controlada no exterior sobre seu lucro ou sobre rendimentos. O desconto não pode superar o imposto devido pela pessoa física apurado na declaração anual de ajuste, conforme as novas regras de tributação do projeto.

Livia Heringer, advogada do Ambiel Belfiore Gomes Hanna Advogados, especialista e mestra em Direito Tributário, e especialista em Contabilidade, Controladoria e Finanças.

Fonte: M2 Comunicação Jurídica

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Chuva forte pode atrasar plantio e colheitas no Centro-Sul

Published

on

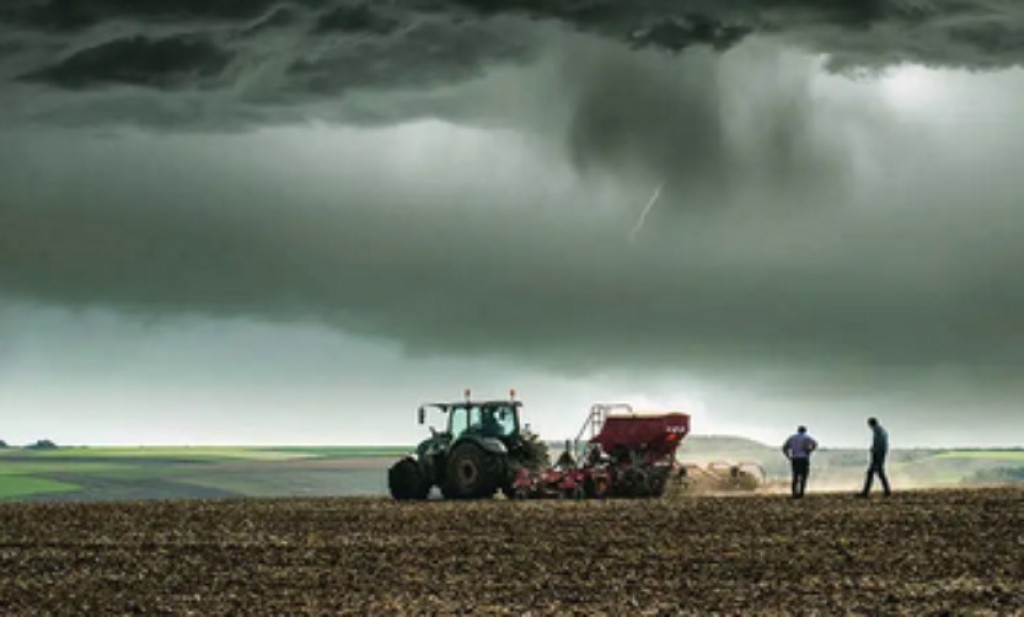
A semana começa com chuva em importantes regiões agrícolas do Brasil e efeitos distintos sobre o calendário das lavouras. A partir deste domingo (04.10), as instabilidades atingem áreas do Centro-Oeste, Sudeste e Sul, além de partes do Norte e do Nordeste. Para quem inicia a safra de verão, a água ajuda a recuperar a umidade necessária à semeadura. Onde o solo já está saturado, porém, novos episódios de chuva podem paralisar máquinas, atrasar o plantio e dificultar a retirada dos grãos ainda no campo.

Segundo o Instituto Nacional de Meteorologia (Inmet), o início da semana terá condições para tempestades, com rajadas de vento e possibilidade de granizo em algumas áreas. A intensidade e a distribuição das precipitações variam entre as regiões, exigindo decisões conforme a situação de cada propriedade.

No Centro-Oeste, há previsão de chuva neste domingo em Mato Grosso, Goiás, Distrito Federal e Mato Grosso do Sul, com intensificação das instabilidades na segunda-feira, 5. O sul de Mato Grosso do Sul está entre as áreas sob maior atenção para temporais.

A chegada da água ocorre em momento decisivo para a soja. No acompanhamento divulgado em 28 de setembro, a Companhia Nacional de Abastecimento (Conab) informou que as chuvas haviam permitido ampliar a semeadura em áreas de Mato Grosso que dependem das precipitações. Em Mato Grosso do Sul, a implantação também começava a avançar, enquanto Goiás registrava operações pontuais, principalmente sob irrigação.

O desafio para o produtor é aproveitar a umidade sem antecipar a entrada das máquinas em terrenos sem condições de tráfego. Chuvas concentradas podem interromper a semeadura e os tratamentos das lavouras. A persistência da água no solo, por sua vez, precisa ser observada antes de retomar as operações.

Leia Também:  Governo troca presidência do INSS e nomeia Alessandro Stefanutto

No Sudeste, as instabilidades alcançam São Paulo, áreas de Minas Gerais e Rio de Janeiro no começo da semana. No Espírito Santo, a previsão aponta precipitações mais isoladas. A chuva pode beneficiar a implantação das culturas de verão, mas exige atenção onde ainda há colheitas.

Em São Paulo, a Conab já registrava dificuldades para a entrada de colhedoras em áreas de milho por causa do encharcamento. Também apontava danos à qualidade do trigo em maturação e colheita. Novas precipitações podem prolongar essas interrupções nas propriedades afetadas.

A situação do milho safrinha, contudo, deve ser dimensionada: 99,5% da área acompanhada pela companhia estava colhida no levantamento de 28 de setembro. Os trabalhos restantes se concentravam em São Paulo e no Paraná. Nos principais polos do Centro-Oeste, a retirada do cereal já havia terminado.

No Sul, os cuidados se dividem entre a implantação da nova safra e as lavouras de inverno. Santa Catarina e partes do Rio Grande do Sul também têm previsão de chuva e trovoadas. O excesso de umidade já havia reduzido o ritmo do plantio de milho e interrompido operações de semeadura do arroz em áreas gaúchas.

Leia Também:  Produção de açúcar no Centro-Sul deve cair 5,2% na primeira quinzena de agosto, aponta S&P

O trigo permanece vulnerável. Além de dificultar a colheita, períodos úmidos favorecem doenças e podem comprometer a qualidade dos grãos. Em Santa Catarina, o monitoramento da Conab destacava a pressão de doenças nas lavouras; no Rio Grande do Sul, havia preocupação com os efeitos das chuvas sobre áreas em fase reprodutiva.

No Norte, as pancadas atingem áreas do Amazonas, Rondônia e Tocantins. No Nordeste, a chuva é mais localizada, com possibilidade de precipitações no oeste da Bahia e em partes do Maranhão e do Piauí, enquanto setores do interior permanecem com tempo firme.

Para a região agrícola formada por Maranhão, Tocantins, Piauí e Bahia, a regularidade das precipitações continua decisiva. O boletim de setembro da Conab mostrou que as primeiras chuvas haviam sido insuficientes para recompor a água no solo e permitir o plantio na maioria das áreas sem irrigação. Já o milho de terceira safra apresenta situações diferentes: no oeste baiano, áreas irrigadas tiveram bons resultados, enquanto a estiagem comprometeu lavouras no Nordeste da Bahia.

O planejamento da semana dependerá, portanto, da combinação entre previsão local, umidade do terreno e estágio da cultura. Onde falta água, a chuva pode abrir a oportunidade de plantar. Onde ela já sobra, preservar o solo e esperar condições adequadas para as máquinas será determinante para evitar novos prejuízos.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA