
AGRONEGÓCIO
Juros altos freiam crédito e elevam inadimplência no Brasil

AGRONEGÓCIO
Decisão judicial extingue ação da Aprosoja que cobrava R$ 1,1 bilhão por Moratória da Soja
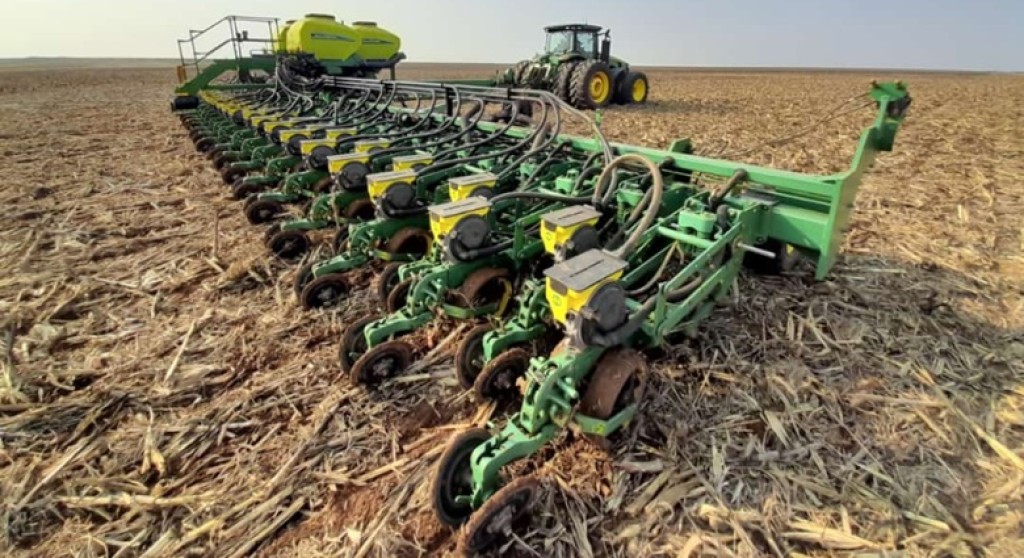
A Justiça de Mato Grosso encerrou a ação em que a Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja-MT) cobrava R$ 1,1 bilhão de empresas e entidades por prejuízos que atribuía à Moratória da Soja. A sentença, proferida na terça-feira (13), fecha na primeira instância a tentativa de obter uma reparação coletiva aos agricultores atingidos pelas restrições de compra do acordo.
A cobrança buscava compensar perdas que, segundo a associação, decorreram da dificuldade de vender soja mesmo quando a produção atendia à legislação ambiental. A Aprosoja-MT pretendia que empresas comercializadoras, entidades setoriais e seus representantes respondessem financeiramente por esses danos.
O processo discutia os efeitos de um pacto do qual a Associação Brasileira das Indústrias de Óleos Vegetais (Abiove) anunciou sua saída em janeiro de 2026. A retirada ocorreu após a entrada em vigor da lei mato-grossense que restringiu incentivos fiscais a empresas participantes de acordos com exigências superiores às da legislação ambiental. Em agosto, depois do julgamento do Supremo Tribunal Federal (STF), a entidade reafirmou que não pretendia retomar a moratória. Saiba mais aqui
Criado em 2006, o compromisso previa a recusa de soja cultivada em áreas do bioma Amazônia desmatadas depois de julho de 2008. A restrição alcançava também áreas abertas com autorização. Para a Aprosoja-MT, esse critério prejudicava agricultores que cumpriam a lei, mas encontravam menos alternativas de compradores para sua produção.
A saída das empresas e a cobrança pelas perdas anteriores seguiram caminhos diferentes. Enquanto a Abiove abandonou o pacto coletivo, a associação dos produtores manteve a tentativa de responsabilizar seus participantes pelos efeitos que atribuía à aplicação das restrições.
Essa cobrança foi atingida pelo julgamento do STF de 12 de agosto. O Supremo considerou que o acordo respeitava a Constituição e determinou o encerramento dos processos judiciais e administrativos baseados na sua suposta ilegalidade, inclusive dos pedidos de responsabilização financeira. A Vara Especializada em Ações Coletivas de Cuiabá aplicou essa ordem ao processo da Aprosoja-MT. portal.stf.jus.br
Com isso, o pedido de R$ 1,1 bilhão foi encerrado antes da análise dos prejuízos alegados. A sentença deixa os agricultores representados pela associação sem a reparação buscada nessa ação e afasta das empresas processadas, nesta primeira instância, a cobrança coletiva.
O Supremo também manteve as leis estaduais que restringem incentivos a participantes de acordos dessa natureza. Estabeleceu, porém, que a retirada de benefícios deve respeitar os prazos tributários e a proteção das isenções concedidas mediante condições assumidas pelas empresas. O resultado preservou tanto a validade jurídica do pacto quanto a possibilidade de os estados estabelecerem condições para conceder incentivos.
Na mesma sentença, a Justiça rejeitou os pedidos para que a Aprosoja-MT pagasse honorários, despesas processuais e multa por má-fé. A associação teve sua cobrança encerrada, mas ficou livre dessas despesas reclamadas pelos réus.
Na comercialização atual, a Abiove informou que suas associadas passaram a atender individualmente às exigências dos mercados compradores. Para o produtor, as condições de aceitação da soja dependem das políticas de cada empresa. Já a sentença desta semana trata da disputa pelas perdas atribuídas ao antigo compromisso coletivo e encerra, nessa primeira instância, a tentativa de recuperação desses valores.
Isan Rezende
Com isso, os produtores representados pela Aprosoja-MT não receberão qualquer indenização das empresas ligadas à Moratória da Soja. A Aprosoja-MT buscava responsabilizar empresas e entidades por prejuízos que atribuía à moratória. Seu argumento era que agricultores que respeitavam a legislação ambiental também podiam ficar sem acesso a compradores por causa das exigências do acordo.
O presidente do Instituto do Agronegócio (IA), Isan Rezende, lamentou a decisão. “O encerramento da ação frustra a expectativa de reparação dos produtores que se consideram prejudicados pela Moratória da Soja. A cobrança da Aprosoja procurava dar uma resposta a quem cumpriu a legislação ambiental, investiu na propriedade e encontrou restrições para vender. A sentença encerrou esse pedido sem examinar os prejuízos alegados. Isso precisa ficar claro para o agricultor”, comentou.
“O problema comercial continua exigindo atenção. O produtor precisa saber, antes de plantar e de assumir compromissos, quais critérios serão usados para receber sua soja. Quem trabalha dentro da lei precisa de previsibilidade para investir. Também é necessário dar transparência às exigências dos compradores, para que o agricultor consiga avaliar suas alternativas de venda e os custos envolvidos”, disse Rezende.
“Agora, o setor precisa concentrar esforços para ampliar mercados e construir condições comerciais mais claras. Sair de um acordo coletivo não significa, necessariamente, abandonar as restrições de compra. Por isso, a representação dos produtores deve acompanhar as regras adotadas por cada empresa e buscar soluções que preservem o acesso aos mercados e a renda de quem produz”, recomendou o presidente do IA.
Fonte: Pensar Agro

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã

Aprovada MP que torna obrigatória a avaliação dos estudantes de medicina durante a graduação

PF e BPFRON apreendem mais de 500 kg de maconha no Paraná

Enamed será obrigatório para exercício da medicina, aprova Senado

Expansão do ensino técnico e obras de infraestrutura são destaques em audiência na ALMT

Sefaz apresenta avanços na ALMT e destaca retomada de obra da sede após dez anos
A Secretaria de Fazenda de Mato Grosso (Sefaz MT) apresentou, nesta quinta-feira (15.10), o balanço das suas metas físicas referentes...

Corpo de Bombeiros retira carro que caiu em lago em Lucas do Rio Verde
O Corpo de Bombeiros Militar de Mato Grosso (CBMMT) foi acionado nesta quinta-feira (15.10) para retirar um carro de passeio...


OAB-MT se reúne com Governo e requer prioridade na conclusão da reforma de parlatórios no Centro de Detenção Provisória de Lucas do Rio Verde
Dando continuidade ao trabalho de aprimoramento dos parlatórios em todo o Estado, o vice-presidente da Ordem dos Advogados do Brasil...
PF e BPFRON apreendem mais de 500 kg de maconha no Paraná
Nova Santa Rosa/PR. Na manhã desta quinta-feira (15/10), a Polícia Federal e o Batalhão de Polícia de Fronteira da Polícia...

Polícia Civil de MT divulga resultado preliminar do processo de remoção interna de servidores
A Polícia Civil divulga o resultado preliminar do Processo de Remoção Interna, aberto em caráter excepcional para Investigadores e Escrivães...

PF, em ação integrada, apreende mercadorias estrangeiras em Umuarama/PR
Guaíra/PR. Nessa quarta-feira (14/10), em uma ação integrada, a Polícia Federal, o Batalhão de Fronteira da Polícia Militar do Paraná...

Arthur Aguiar faz reflexão enigmática em meio a momento difícil na vida pessoal
Arthur Aguiar, de 37 anos, usou as redes sociais nesta quinta-feira (15), para compartilhar uma reflexão em meio a um...

Romeo Beckham estreia como ator no cinema em filme sobre tênis e romance
Romeo Beckham, de 24 anos, filho do ex-jogador David Beckham e da estilista Victoria Beckham, fará sua estreia como ator...

Carolina Pavanelli relembra 1º encontro com Xuxa na infância e reflete: ‘7 anos’
A atriz Carolina Pavanelli usou as redes sociais para compartilhar uma lembrança especial da infância ao lado da apresentadora Xuxa...
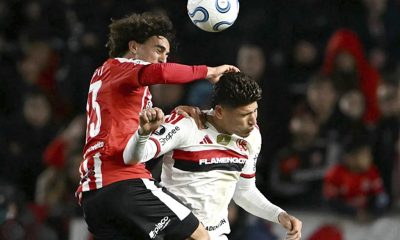
Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...


Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...
-
 Política Nacional8 horas ago
Senado promulga nesta sexta emendas sobre 6×1 e agentes de saúde
-
 Polícia Federal7 dias ago
Nota à imprensa
-
 AGRONEGÓCIO21 horas ago
Entidade defende papel do agro no abastecimento do Brasil e do mundo
-
 AGRONEGÓCIO21 horas ago
Inmet prevê chuva forte e falta de água até 20 de outubro