AGRONEGÓCIO

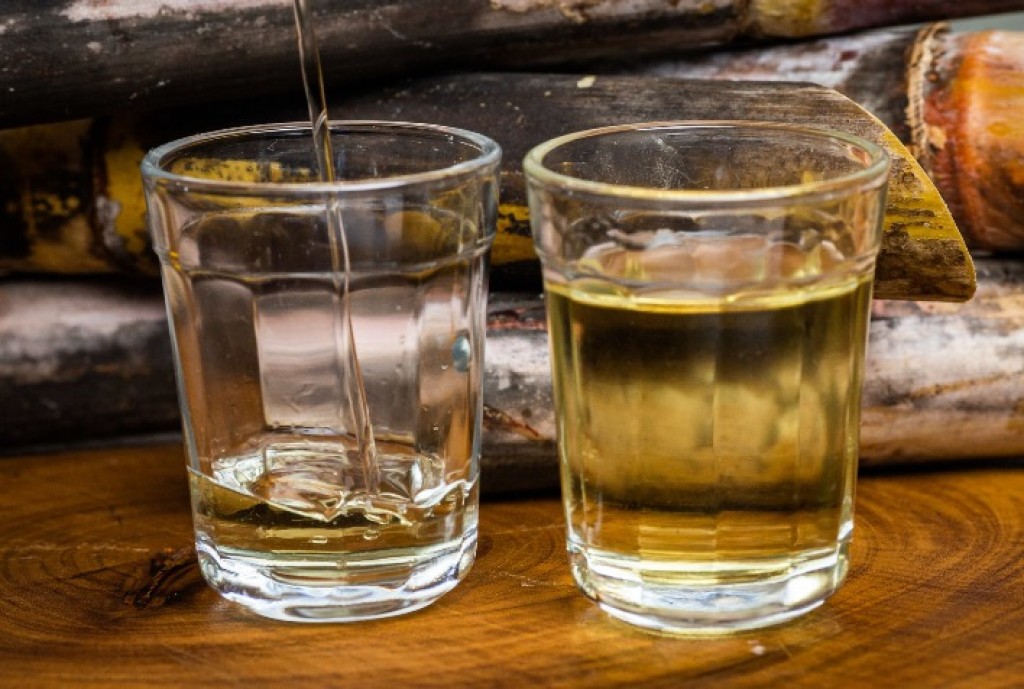
Cachaça em Minas: avanços com nova lei do IMA, mas desafios persistem no setor
Publicado em

A mudança na legislação estadual, que transferiu ao Instituto Mineiro de Agropecuária (IMA) a fiscalização da cachaça e de produtos vegetais, é vista com otimismo pelo setor, mas produtores e técnicos alertam para desafios relacionados à regularização e à concorrência clandestina.

Nova lei promete agilizar registros e fiscalizações

A Lei nº 25.424, sancionada pelo Governo de Minas Gerais em 2 de agosto de 2025, delega ao IMA a responsabilidade pela inspeção e fiscalização de produtos de origem vegetal destinados à alimentação humana, incluindo a cachaça. Segundo Roger Sejas, presidente da Comissão Técnica da Cachaça de Alambique, a mudança deve acelerar registros e fiscalizações, graças à estrutura mais ampla e capilar do IMA em comparação ao Ministério da Agricultura.

“O IMA passa a ser o ente fiscalizatório do setor de bebidas no estado, o que tende a trazer mais agilidade. Mas é fundamental que a fiscalização atue de forma assertiva também contra o mercado clandestino”, destacou Sejas. Ele alertou ainda para o risco de punição dupla, já que o setor continuará regulado por legislação federal e agora também pelo IMA.

Leia Também:  Como Escolher Carne Bovina de Qualidade no Supermercado e Economizar
Apoio técnico e cooperativas fortalecem produtores

O diálogo constante entre a Comissão Técnica, entidades e produtores tem sido decisivo para o avanço do setor. Em encontro realizado em 6 de agosto, o IMA esclareceu pontos da nova lei aos participantes.

Neurimar José Pinto, responsável técnico da Coopercalc – cooperativa da Região Calcária que reúne 25 produtores familiares de cachaça –, destacou que o apoio técnico é essencial para a legalização e gestão dos negócios. “O ATeG trouxe um diferencial: antes pensávamos apenas em regularização; agora, os produtores controlam custos, planejam e gerem seus negócios como empresas rurais”, explicou.

A cooperativa deve produzir cerca de 2,5 milhões de litros de cachaça em 2024, reforçando a importância de gestão profissional e fiscalização equilibrada, que atinja tanto produtores quanto comerciantes de produtos clandestinos.

Produtores celebram conquistas e buscam superar desafios

O produtor Ivam Caetano Costa, da Cachaça São Caetano, vê na nova lei uma oportunidade de reduzir a concorrência desleal. “Foi difícil regularizar tudo, entre burocracia ambiental, do Mapa e da Receita Federal. Agora, acredito que será mais fácil para outros produtores e para diminuir o mercado clandestino”, afirmou.

Leia Também:  Crédito Rural: Contratações na Safra 2023/24 Superam R$ 373 Bilhões até Maio

Já Dárcio William da Silveira, com tradição familiar na produção de cachaça, produz até 130 mil litros ao ano e destaca desafios como falta de mão de obra e altos investimentos. Ele celebra o apoio da cooperativa e do programa ATeG, que oferece orientação técnica e segurança para enfrentar obstáculos do setor.

Expectativas para o setor com o IMA

Com a legislação, espera-se que o IMA amplie sua fiscalização para produtores ainda não regularizados e combata de forma mais eficaz o comércio informal. O setor aposta que, com apoio técnico, gestão eficiente e união entre produtores, será possível fortalecer a cachaça mineira, preservando tradição, qualidade e competitividade.

Fonte: Portal do Agronegócio

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Published

on

Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.

Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.

Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.

A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.

Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.

Leia Também:  Conab inicia coleta de dados para 10º Levantamento da Safra de Grãos 2024/2025

Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.

Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.

A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.

Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.

Leia Também:  Açúcar inicia dezembro em queda após encerrar novembro com forte valorização

A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.

A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.

Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA