AGRONEGÓCIO

UE avalia redução expressiva nas importações de açúcar ucraniano
Publicado em

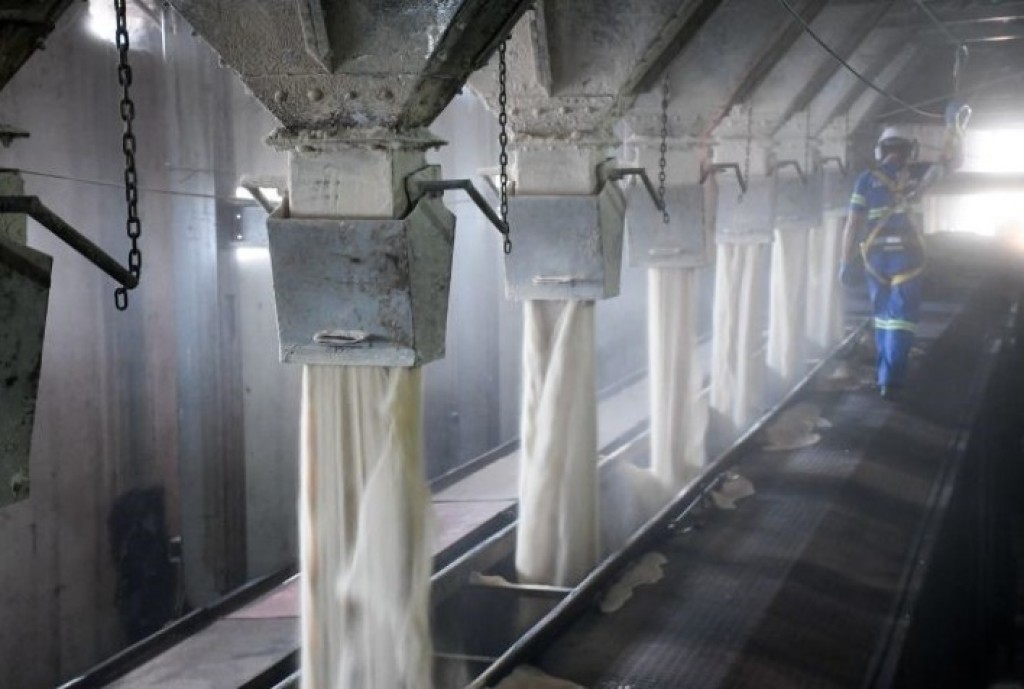
A Comissão Europeia está considerando uma redução significativa nas importações de açúcar da Ucrânia, em resposta às reivindicações de produtores da União Europeia (UE) de que o aumento das remessas ucranianas contribuiu para a queda acentuada dos preços no mercado europeu. A informação foi revelada por três fontes à agência Reuters.

A entrada de açúcar ucraniano na UE faz parte de um dilema mais amplo que Bruxelas tem enfrentado nos últimos três anos. Como medida de apoio após a invasão russa de 2022, a UE concedeu livre acesso ao mercado europeu para produtos agrícolas da Ucrânia. No entanto, a pressão de agricultores europeus levou o bloco a reconsiderar essa abertura.

Os produtores da UE argumentam que a entrada de grandes volumes de açúcar ucraniano desestabilizou o setor local, reduzindo os preços e dificultando a comercialização do produto europeu. De acordo com fontes, a intenção de limitar essas importações foi discutida pelo comissário de Agricultura da UE, Christophe Hansen, durante reuniões com líderes de sindicatos agrícolas franceses e representantes do setor, na feira agropecuária de Paris, realizada no fim de fevereiro.

Hansen não especificou o percentual da redução, mas indicou que os volumes ficarão “bem abaixo” dos atuais. Ele também mencionou a possibilidade de revisar outras importações da Ucrânia, incluindo grãos, sem fornecer detalhes. Procurada para comentar, a Comissão Europeia afirmou estar ciente das preocupações dos agricultores e dos Estados-membros, mas não forneceu mais informações. O governo ucraniano também optou por não se manifestar.

Leia Também:  Secretaria da Mulher abre inscrições para mais de 260 vagas em cursos
Busca por um acordo equilibrado

Durante uma conferência online realizada na última semana, o vice-ministro da Economia da Ucrânia, Taras Kachka, expressou esperança em um acordo justo entre o país e a UE. “A União Europeia compreende que não podemos simplesmente retornar aos termos comerciais de dez anos atrás”, afirmou. “Ainda temos algumas semanas para encontrar uma solução construtiva. A Ucrânia permanece flexível e está disposta a garantir transparência no comércio. Trata-se mais de uma questão política do que comercial”, acrescentou.

Desde que a UE suspendeu tarifas sobre produtos agrícolas ucranianos em 2022, as importações de açúcar do país cresceram expressivamente, passando de 400 mil toneladas na safra 2022/23 para mais de 500 mil toneladas em 2023/24, superando de forma significativa a cota pré-guerra de 20 mil toneladas.

O impacto no mercado foi perceptível: os preços do açúcar europeu recuaram mais de 30% no último ano, segundo dados da UE. Contudo, os contratos futuros de açúcar branco mostraram alguma recuperação nos últimos dois meses, impulsionados por perspectivas de menor oferta global, incluindo a da Índia.

Leia Também:  Treze pontos de Cuiabá recebem operação tapa-buraco em 2 dias

As críticas dos agricultores europeus sobre a concorrência desleal levaram a UE a reintroduzir, em julho de 2023, uma cota de importação de 262.650 toneladas. Após o esgotamento da primeira parte dessa cota, o bloco suspendeu as importações de açúcar ucraniano, redirecionando parte das remessas para outros mercados, como a Turquia, que se tornou o principal destino.

A segunda parte da cota, correspondente a 109.440 toneladas, foi liberada em janeiro deste ano, mas, até o momento, a Ucrânia exportou volumes reduzidos.

Atualmente, a produção anual de açúcar da UE varia entre 14,5 e 17,6 milhões de toneladas, dependendo das condições das safras de beterraba. O consumo anual gira em torno de 14 milhões de toneladas, enquanto as importações representam entre 2 e 3 milhões de toneladas, de acordo com estatísticas do bloco.

Fonte: Portal do Agronegócio

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Published

on

Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.

Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.

Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.

A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.

Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.

Leia Também:  Treze pontos de Cuiabá recebem operação tapa-buraco em 2 dias

Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.

Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.

A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.

Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.

Leia Também:  Secretaria da Mulher abre inscrições para mais de 260 vagas em cursos

A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.

A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.

Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA