

AGRONEGÓCIO
Preço da laranja pera supera os R$ 70 por caixa, impulsionado por demanda industrial

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho

Implanon: Prefeitura de Sinop recebe 5,8 mil implantes e reforça oferta de contraceptivo nas UBS

Crianças da rede municipal aproveitam uma merenda diferente com o Dia do Milk Shake

Flávia Moretti vistoria obras de reservatório da Imigrantes que reforçará abastecimento de água

Prefeitura de Sinop leva cursos do Qualifica Turismo a adolescentes do Socioeducativo





Júri condena trio a mais de 68 anos pela morte de Zampieri
Após três dias de julgamento e a análise de um processo com mais de 55 mil páginas, o Tribunal do...
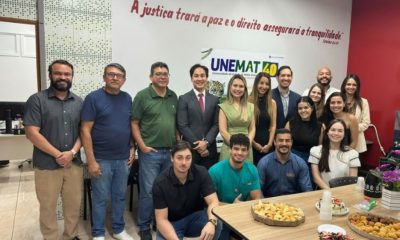

Unemat recebe equipamentos doados pelo MPMT para atendimento jurídico
A 1ª Promotoria de Justiça Criminal e da 2ª Promotoria de Justiça Cível de Diamantino (a 208 km de Cuiabá)...

Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...

PF apreende 34 ovos de aves silvestres no Aeroporto Internacional de Guarulhos
São Paulo/SP. A Polícia Federal, no Aeroporto Internacional de São Paulo/Guarulhos, realizou a prisão de um cidadão chinês que tentava embarcar...

PF deflagra operação para investigar possível compra de votos
Goiânia/GO. A Polícia Federal deflagrou, nesta sexta-feira (2/10), a Operação Catena Suffragii, com o objetivo de investigar a possível prática...


FICCO/SP prende uma pessoa com 66,8 kg de drogas
São Paulo/SP. A Força Integrada de Combate ao Crime Organizado em São Paulo (FICCO/SP), em ação conjunta com equipes do...
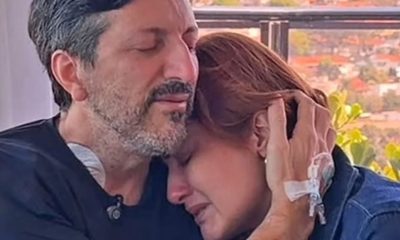
Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...


Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...


Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
Ana Castela, de 22 anos, divertiu os seguidores ao compartilhar um momento descontraído na cozinha. Em tom bem-humorado, a cantora...


Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...


CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-
Esportes5 dias ago
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-
Esportes3 dias ago
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
-

 Mato Grosso3 dias ago
Dr. João cresce em pesquisa e segue isolado como primeiro do MDB na disputa pela ALMT
-
 Política Nacional7 dias ago
Poder Executivo anuncia MPs contra bets e endividamento das famílias
