
AGRONEGÓCIO
PIB e Guerra no Oriente Médio: mais riscos para a semana de reunião do Fed
No último domingo, um ataque de drone matou três soldados americanos. Foram as primeiras mortes americanas desde que Israel e o Hamas entraram em guerra e podem trazer impactos relevantes para o cenário macroeconômico. O crescimento real do PIB americano foi de 3,3% no 4T ficando acima das estimativas de consenso de 2,0%. Esse crescimento econômico mais resiliente pode atrasar a convergência da inflação para a meta de 2% do Fed. Contudo, os últimos dados do PCE mostraram um cenário mais benigno para um dos principais índices de preços acompanhados pelo Fed, o que favorece um corte de juros antecipado.
Frente os eventos da última semana, e a eminência de mais uma reunião do FOMC (o “Copom” americano), temos que retornar ao principal tema macro do primeiro semestre: o início do afrouxamento monetário nos EUA.
Escalada da guerra eleva riscos de repique inflacionário
No último domingo, um ataque de drone matou três soldados americanos e feriu outros 34. O ataque aconteceu em uma base perto da fronteira entre a Jordânia e a Síria. Os EUA acusaram militantes apoiados pelo Irã pelo ataque, enquanto Teerã negou qualquer conexão com o ataque.
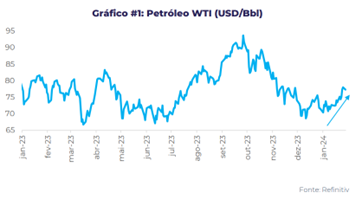
“O evento é importante. Ele resultou nas primeiras mortes americanas desde que Israel e o Hamas entraram em guerra em 7 de outubro. O presidente Joe Biden prometeu retaliação. O acontecimento pode levar os EUA e o Irã à guerra, apesar de sua aversão mútua ao confronto direto. Os preços do petróleo subiram para US$ 84 por barril após o ataque”, diz Alef Dias, analista de Macroeconomia e Grãos da companhia.
Há dois cenários para como as coisas vão se desenrolar a seguir:
- O primeiro, e mais provável, seria um contra-ataque “único”. Os EUA atingem alvos ou oficiais iranianos, e o Irã não aumenta a escalada. O cenário é parecido com o que aconteceu em 2020, quando os EUA assassinaram o general iraniano Qassem Soleimani, e o Irã não respondeu da mesma forma. O assassinato ocorreu após a invasão da embaixada dos EUA em Bagdá.
- Em segundo lugar, uma escalada de “olho por olho”. Os EUA atingem alvos ou indivíduos iranianos, e o Irã responde atingindo os interesses dos EUA, seja diretamente ou por meio de sua rede de representantes e aliados na região. O segundo cenário poderia deslocar o conflito de Gaza e do estreito de Bab el-Mandeb para mais perto do Irã e do estreito de Hormuz. Essa mudança teria um efeito significativo sobre a economia global.
Segundo o analista, “um quinto do suprimento global de petróleo bruto estaria em risco. Os preços do petróleo poderiam subir para três dígitos e uma recessão global poderia ocorrer. Contudo, nem os EUA nem o Irã querem uma escalada, o que torna o primeiro cenário mais provável”.
Antes do último ataque, Washington estava considerando reduzir as vendas de armas para Israel para pressionar uma redução das operações em Gaza. O país também está envolvido em negociações sobre um possível cessar-fogo em troca da libertação de reféns.
PIB resiliente aumenta riscos
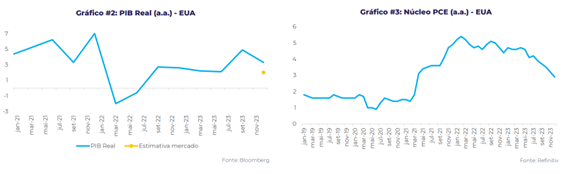
O crescimento real do PIB americano arrefeceu para um forte ritmo de 3,3% no 4T (vs. 4,9% anteriormente). Isso ficou acima das estimativas de consenso de 2,0%.
“Os gastos do consumidor foram responsáveis pela maior parte do crescimento, expandindo-se a um ritmo de 2,8% (vs. 3,1% anteriormente). A balança comercial também contribuiu para o PIB “surpreendente”. As exportações se expandiram em um ritmo acelerado de 6,3% (em comparação com os 5,4% anteriores), principalmente em serviços. As importações cresceram apenas 1,9% (em comparação com os 4,2% anteriores), também impulsionadas principalmente pelos serviços”, observa o analista.
No geral, a economia registrou um rápido crescimento de 3,1% para o ano inteiro de 2023, acima dos 0,7% do ano anterior.
“No geral, o resultado traz mais confiança com relação à resiliência da atividade econômica americana, porém ainda existem riscos que devem ser monitorados. O crescimento no 4T foi impulsionado, em grande parte, por categorias voláteis e gastos governamentais. O investimento empresarial em equipamentos permaneceu, em sua maior parte, lento, e os estoques provavelmente prejudicarão o crescimento futuro”, explica.
Apesar dos riscos, novos dados de inflação favorecem corte de juros em Março
A inflação PCE (Índice de preços das despesas de consumo pessoal), um dos principais índices monitorados pelo Fed, registrou uma alta de 0,2% mês a mês (vs. -0,1% anterior) – em linha com as expectativas, e mantendo a inflação PCE anual em 2,6%. O ritmo do núcleo do PCE aumentou para 0,2% na comparação mensal em dezembro, ante 0,1% anteriormente, mas os efeitos de base permitiram que o núcleo da inflação anual caísse para 2,9%, ante 3,2% anteriormente.
“Mesmo com a renda e os gastos pessoais registrando ganhos robustos em dezembro, o ímpeto da inflação está diminuindo. O ritmo anualizado de três meses do núcleo da inflação PCE caiu para 1,5%, e o de seis meses permaneceu em 1,9% – ambos abaixo da meta de inflação média de 2% do Fed”, afirma Alef.
Pode-se dizer que os acontecimentos da última semana aumentaram a incerteza com relação a quando o Fed iniciará seu ciclo de afrouxamento monetário. A escalada das tensões entre EUA e Irã pode ter impactos importantes sobre os preços de energia e frete, enquanto o crescimento econômico resiliente visto nos dados mais recentes do PIB americano pode atrasar a convergência da inflação para a meta de 2% do Fed. Contudo, os últimos dados do PCE mostraram um cenário mais benigno para um dos principais índices de preços acompanhados pelo Fed, o que favorece um corte de juros antecipado.
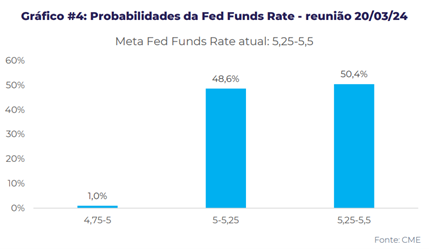
No momento da elaboração desse relatório, o mercado precificava uma chance de 49.6% de corte de juros na reunião de Março. Com isso, a reunião desta semana se torna extremamente relevante para entender qual a visão do FOMC para as próximas reuniões e quais as “condições” necessárias para o início do ciclo de corte de juros. Seguimos entendendo que os riscos inflacionários e a resiliência da atividade econômica e mercado de trabalho americanos podem “impedir” um corte em março, o que pode trazer uma pressão baixistas para commodities no curto prazo.
Contudo, as chances de que o Fed corte os juros até maio é de 90.5%, então, caso não haja uma grande escalada das tensões no Oriente Médio, devemos observar uma reversão dessa tendência baixista no segundo trimestre.
Fonte: hEDGEpoint Global Markets
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Safra recorde deve superar capacidade dos armazéns em 133 milhões de toneladas

A produção brasileira de grãos poderá superar a capacidade de armazenagem do país em aproximadamente 133 milhões de toneladas na safra 2026/27. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita de 366,6 milhões de toneladas, enquanto os armazéns brasileiros comportam 233,8 milhões de toneladas, segundo o dado mais recente do Instituto Brasileiro de Geografia e Estatística (IBGE).
A estrutura existente equivale a cerca de 64% do volume que poderá ser produzido. A diferença expõe um dos principais gargalos do agronegócio brasileiro: a produção avança em ritmo superior à construção e à modernização de silos, sobretudo dentro das propriedades rurais e nas novas regiões produtoras.
Na prática, a limitação reduz a capacidade do agricultor de escolher o melhor momento para comercializar. Sem espaço próprio, parte dos produtores precisa retirar rapidamente os grãos da fazenda e negociar durante a colheita, período marcado pela concentração da oferta, aumento da procura por caminhões e pressão sobre os preços e os fretes.
 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), o problema deixou de ser apenas logístico e passou a afetar diretamente a renda no campo.
“Produzir uma safra recorde é uma conquista, mas o produtor precisa ter condições de transformar esse volume em renda. Sem armazenagem, ele perde liberdade para decidir quando vender e pode ser obrigado a negociar justamente no período de maior oferta, quando os preços tendem a estar mais pressionados”, afirma Rezende.
“Um silo dentro da propriedade não serve apenas para guardar grãos. Ele permite preservar a qualidade, reduzir perdas, organizar o transporte e esperar uma condição comercial mais favorável. Em uma atividade de margens cada vez mais estreitas, essa capacidade de decisão pode determinar o resultado de toda a safra”, acrescenta.
Segundo Rezende, a ampliação dos armazéns exige financiamento de longo prazo, previsibilidade e condições compatíveis com o período necessário para recuperar o investimento. “O Brasil não pode continuar ampliando a produção sem fazer o mesmo esforço na infraestrutura. A armazenagem precisa ser tratada como parte do sistema produtivo, porque o gargalo acaba transferindo custos, riscos e perdas para quem está no campo”, diz.
A capacidade de armazenagem brasileira cresceu 1,1% no segundo semestre de 2025 e chegou a 233,8 milhões de toneladas. No mesmo período, o país contabilizava 9.668 estabelecimentos com estruturas destinadas à guarda de produtos agrícolas.
O avanço, porém, não acompanha o ritmo das lavouras. A safra 2025/26 foi estimada em 361,7 milhões de toneladas. Para o ciclo 2026/27, a projeção de 366,6 milhões representa mais 4,9 milhões de toneladas chegando ao mercado, com novos recordes esperados em culturas importantes.
A diferença entre produção e capacidade estática não significa que 133 milhões de toneladas ficarão literalmente sem local para serem guardadas. Os armazéns podem receber mais de uma carga durante o ano, e as culturas são colhidas em épocas diferentes. Mesmo assim, a comparação mostra que a estrutura disponível é insuficiente nos momentos de concentração da colheita e está distribuída de forma desigual pelo território.
O problema é mais grave nas regiões em que a produção cresceu rapidamente sem a instalação de silos na mesma proporção. Nesses locais, os grãos percorrem distâncias maiores até unidades armazenadoras, elevando o consumo de combustível, o custo do transporte e o tempo de espera para descarga.
As filas também podem atrasar a retirada da produção da propriedade e a entrada das máquinas em novas áreas. Quando soja e milho disputam simultaneamente caminhões e espaço nos armazéns, o gargalo alcança cooperativas, tradings, indústrias e terminais de exportação.
A ampliação da armazenagem nas fazendas permitiria distribuir melhor o fluxo dos grãos ao longo do ano e reduzir a pressão sobre rodovias e terminais durante a colheita. Também daria ao produtor melhores condições para separar lotes, conservar a qualidade e negociar o produto de acordo com as oportunidades do mercado.
O desafio da safra 2026/27, portanto, não estará apenas em produzir mais. O país terá de encontrar espaço, transporte e condições comerciais para transformar 366,6 milhões de toneladas de grãos em renda efetiva para o produtor.
Fonte: Pensar Agro

Prefeitura conclui asfalto em sete vias do Residencial Coxipó; obra chega a 44,75%

Com salários de até R$ 4 mil, Sine Cuiabá oferece 391 vagas nesta semana

Mais de 150 idosos celebram a Primavera com baile, desfile e elegem rei e rainha em Cuiabá

Poço artesiano reforça abastecimento de escola que será ampliada para atender em tempo integral em 2027

Viviane Araújo visita nova mansão que está em obra e mostra evolução: ‘A todo vapor’

TJMT disponibiliza canais de atendimento e orienta advocacia
A Ordem dos Advogados do Brasil – Seccional Mato Grosso (OAB-MT) informa que o TJMT está orientando advogados e advogadas...


TJMT retoma atendimento ao público na segunda (28) e prorroga suspensão de prazos até quarta (30)
A Ordem dos Advogados do Brasil – Seccional Mato Grosso (OAB-MT) informa à advocacia que conforme PORTARIA TJMT/PRES N.1370, de...


MPMT capacita servidores sobre planejamento de contratações e uso de IA
O Centro de Estudos e Aperfeiçoamento Funcional (Ceaf) – Escola Institucional Ministério Público do Estado de Mato Grosso (MPMT) promoveu,...

FICCO/PR apreende mais de 1,5 tonelada de maconha em São Miguel do Iguaçu/PR
Foz do Iguaçu/PR. Policiais da Força Integrada de Combate ao Crime Organizado no Paraná (FICCO/PR) apreenderam, na madrugada desta sexta-feira...


PF e IBAMA deflagram operação Fornalha contra garimpo ilegal nas Terra Indígenas Sete de Setembro, Zoró e Roosevelt
Ji-Paraná/RO. A Polícia Federal, em ação conjunta com o Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (Ibama),...


PF prende suspeito por crime contra a saúde pública e apreende 240 ampolas de medicamento para emagrecimento em Santa Catarina
Florianópolis/SC. A Polícia Federal prendeu em flagrante, na noite desta sexta-feira (25/9), um homem por crime contra a saúde pública,...
Viviane Araújo visita nova mansão que está em obra e mostra evolução: ‘A todo vapor’
Viviane Araújo visitou neste fim de semana, a nova mansão da família que esta passando por uma reforma. Ela compartilhou...

Mari Gonzalez anuncia noivado com Pipo Marques durante viagem à África: ‘Sim’
Mari Gonzalez anunciou neste sábado (26), que foi pedida em casamento por Pipo Marques. A influenciadora compartilhou nas redes sociais...


Felipe & Rodrigo se emocionam antes de gravação de novo DVD em Brasília: ‘Lotado’
Os cantores Felipe & Rodrigo protagonizaram um momento emocionante durante um show em Brasília. Na véspera da gravação do novo...

Rayan salva Brasil no fim e Seleção empata com a Austrália em estreia após a Copa
Em sua primeira partida depois da eliminação na Copa do Mundo de 2026, o Brasil não convenceu, mas escapou da...


Seleção faz treino com time completo antes do duelo contra a Austrália
A Seleção Brasileira realizou nesta quarta-feira o penúltimo treino antes do duelo contra a Austrália, compromisso que abre o ciclo...

Cuiabá vence o Náutico por 3 a 0 na Arena Pantanal
O Cuiabá não tomou conhecimento do Náutico e venceu por 3 a 0, nesta segunda-feira (21.09), na Arena Pantanal, em...
-
 Esportes7 dias ago
Flamengo domina o Bragantino no Maracanã, vence por 2 a 1 e segue firme na liderança
-

 Política MT6 dias ago
Câmaras setoriais e frentes parlamentares ampliam diálogo com a sociedade
-

 Política MT6 dias ago
Comunicação pública da ALMT é tema de palestra nos 20 anos de Jornalismo da Unemat
-

 Esportes7 dias ago
Cruzeiro vence o Vitória por 3 a 1 e se aproxima da zona de classificação à Libertadores