

AGRONEGÓCIO
Comercialização de Milho Acelera no Mato Grosso com Alta de Preços, Informa Imea


AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Festa da democracia: Senado e Câmara farão cobertura especial das eleições

JÁ É REALIDADE: Autoridades assinam edital de licitação para construção do Hospital Regional de Barra do Garças

OAB-MT realiza Seminário destacando a importância da defesa dos direitos das crianças

Feira Cultura, Sabor e Arte reúne gastronomia, artesanato e música nesta sexta-feira em Cuiabá

Outubro Rosa: UBSs terão programação especial voltada à saúde das mulheres




OAB-MT realiza Seminário destacando a importância da defesa dos direitos das crianças
“Falar de criança, falar de infância protegida, é falar de direitos fundamentais, é falar de dignidade, de justiça e de...


Moradores relatam falta de água e problemas no asfalto
Durante a realização da Ouvidoria Itinerante no Centro Comunitário do bairro Asa Bela, em Várzea Grande, o Ministério Público de...


Júri condena trio a mais de 68 anos pela morte de Zampieri
Após três dias de julgamento e a análise de um processo com mais de 55 mil páginas, o Tribunal do...


PF apreende meio milhão de reais durante investigação eleitoral em Aracaju
Aracaju/SE. Na manhã desta sexta-feira (2/10) a Polícia Federal apreendeu R$500 mil em espécie, em Aracaju/SE, logo após uma pessoa...


FICCO/SP apreende mais de 1 tonelada de maconha e prende uma pessoa em flagrante
São Paulo/SP. Nesta sexta-feira (2/10), a Força Integrada de Combate ao Crime Organizado em São Paulo (FICCO/SP), em ação conjunta...

PF cumpre mandados em investigação eleitoral no Ceará
Fortaleza/CE. A Polícia Federal e a Procuradoria Regional Eleitoral no Ceará cumpriram, nesta sexta-feira (02/10), 14 mandados de busca e apreensão,...


Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...
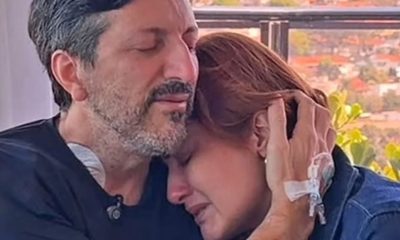

Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...


Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...


Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...


CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-
Esportes5 dias ago
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-
Esportes3 dias ago
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
-

 Mato Grosso3 dias ago
Dr. João cresce em pesquisa e segue isolado como primeiro do MDB na disputa pela ALMT
-
Esportes5 dias ago
CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
