
AGRONEGÓCIO
Café Brasileiro: Exportações Mantêm Crescimento Apesar dos Desafios Logísticos

AGRONEGÓCIO
Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural
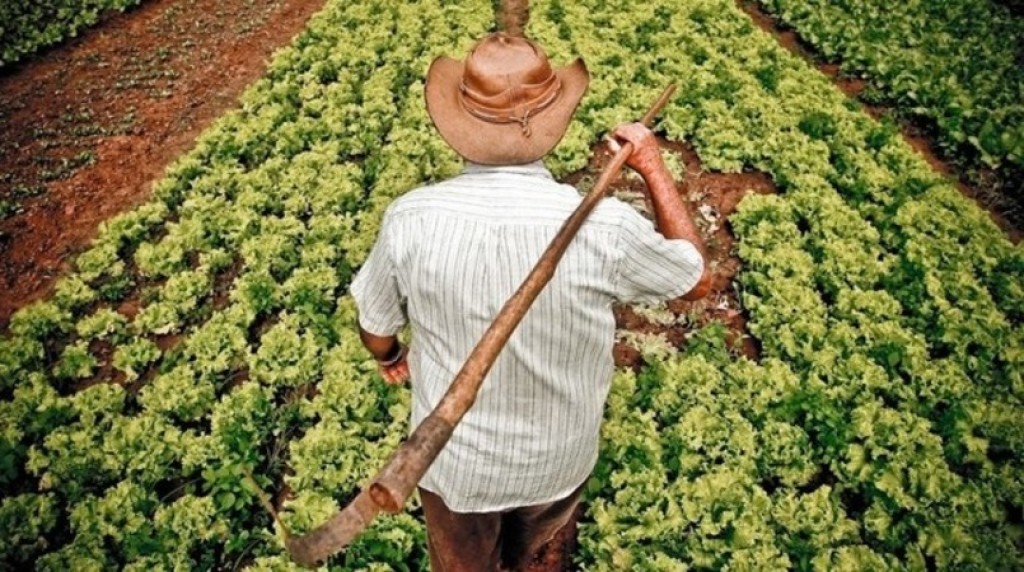
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
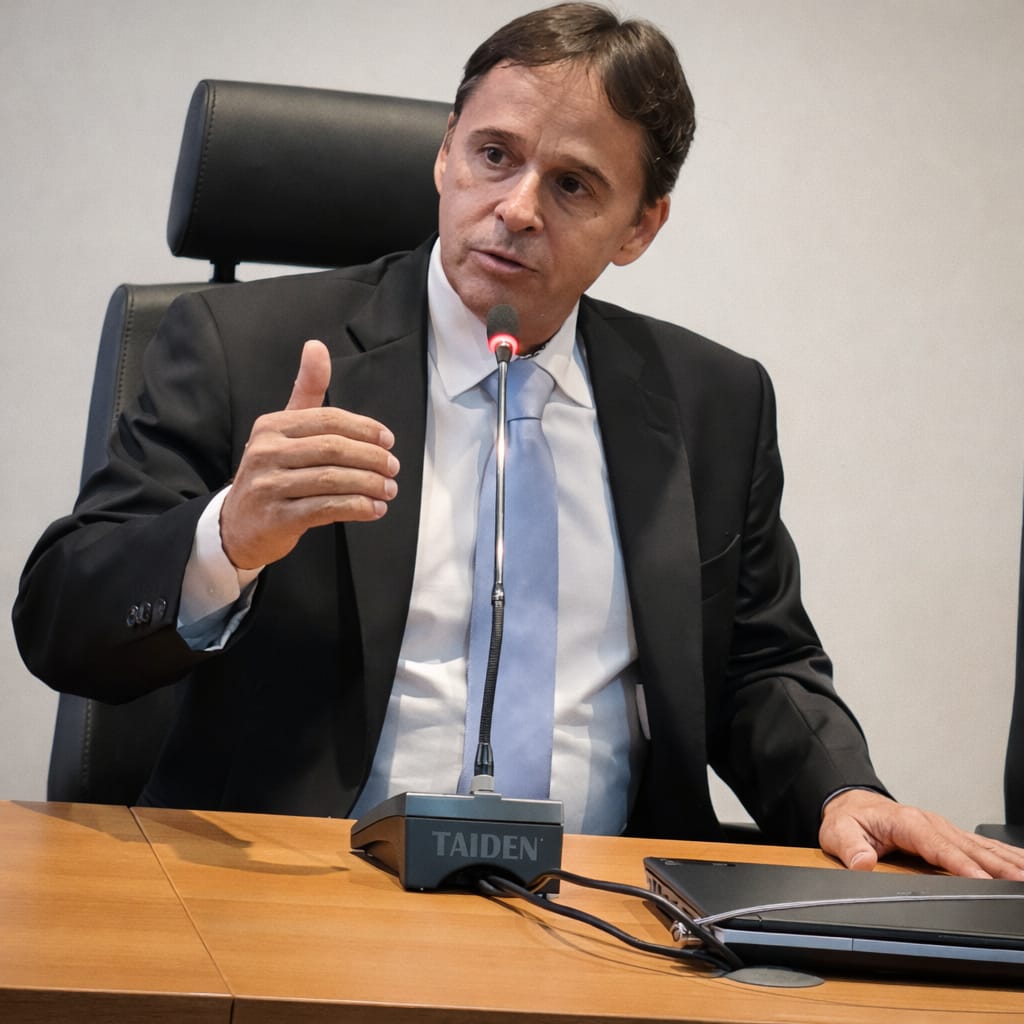 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro

Diamantino realiza campanha de doação de sangue nos dias 29 e 30 de setembro e 1º de outubro

Posse do novo superintendente regional da PF no Piauí

Prefeitura de Rondonópolis investe na capacitação de servidores efetivos para dar mais segurança às obras públicas

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais

Eliana relembra momento ao lado de Rick e presta homenagem após morte do cantor

Webinar do MPMT promove reflexão sobre os desafios de envelhecer
Com o objetivo de ampliar o debate sobre os impactos da longevidade e as transformações provocadas pelo envelhecimento populacional, o...

Brigadistas participam de capacitação sobre combate a incêndios
Servidores do Ministério Público de Mato Grosso participam, nesta quinta-feira (24), do segundo dia do Curso de Brigada de Incêndio...


Gaeco-MT apoia operação contra lavagem no setor de combustíveis
O Grupo de Atuação Especial de Combate ao Crime Organizado de Mato Grosso (Gaeco-MT) prestou apoio nesta quinta-feira (24) à...

Posse do novo superintendente regional da PF no Piauí
Teresina/PI. A Polícia Federal realizou, na manhã desta quinta-feira (24/9), a solenidade de posse do novo Superintendente Regional da PF...
Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

PF cumpre mandados de prisão preventiva e busca e apreensão contra investigado que tentou impedir ato político em Manaus/AM
Manaus/AM. A Polícia Federal, com apoio do Batalhão de Operações Policiais Especiais (BOPE) cumpre, nesta quinta-feira (24/9), mandados de prisão...
Eliana relembra momento ao lado de Rick e presta homenagem após morte do cantor
A apresentadora Eliana prestou uma homenagem emocionante ao cantor Rick, da dupla Rick & Renner, que morreu nesta semana. Em...

Ana Hickmann e Edu Guedes curtem passeio em Veneza, na Itália: ‘Lua de mel’
A apresentadora Ana Hickmann e Edu Guedes estão aproveitando a lua de mel na Itália. O casal, que oficializou a...

Sabrina Sato mostra ultrassom do filho e pose encanta seguidores: ‘5 minutinhos!’
A apresentadora Sabrina Sato, de 45 anos, encantou os seguidores nesta quinta-feira (24), ao compartilhar uma imagem do ultrassom que...


Seleção faz treino com time completo antes do duelo contra a Austrália
A Seleção Brasileira realizou nesta quarta-feira o penúltimo treino antes do duelo contra a Austrália, compromisso que abre o ciclo...

Cuiabá vence o Náutico por 3 a 0 na Arena Pantanal
O Cuiabá não tomou conhecimento do Náutico e venceu por 3 a 0, nesta segunda-feira (21.09), na Arena Pantanal, em...

Flamengo domina o Bragantino no Maracanã, vence por 2 a 1 e segue firme na liderança
O Flamengo não deu espaço para surpresas neste domingo (20.09). Jogando no Maracanã, o time comandado por Leonardo Jardim dominou...
-
 Política MT6 dias ago
ALMT transmite apuração das Eleições 2026
-

 Política MT6 dias ago
Projeto premiado da ALMT é apresentado no 4º Congresso Brasileiro de Comunicação Pública
-
 Política Nacional7 dias ago
Governo terá que cortar despesas para fechar as contas em 2027, diz IFI
-

 Política MT3 dias ago
Câmaras setoriais e frentes parlamentares ampliam diálogo com a sociedade