AGRONEGÓCIO

Agro cobra proteção a setores sensíveis diante da abertura comercial
Publicado em

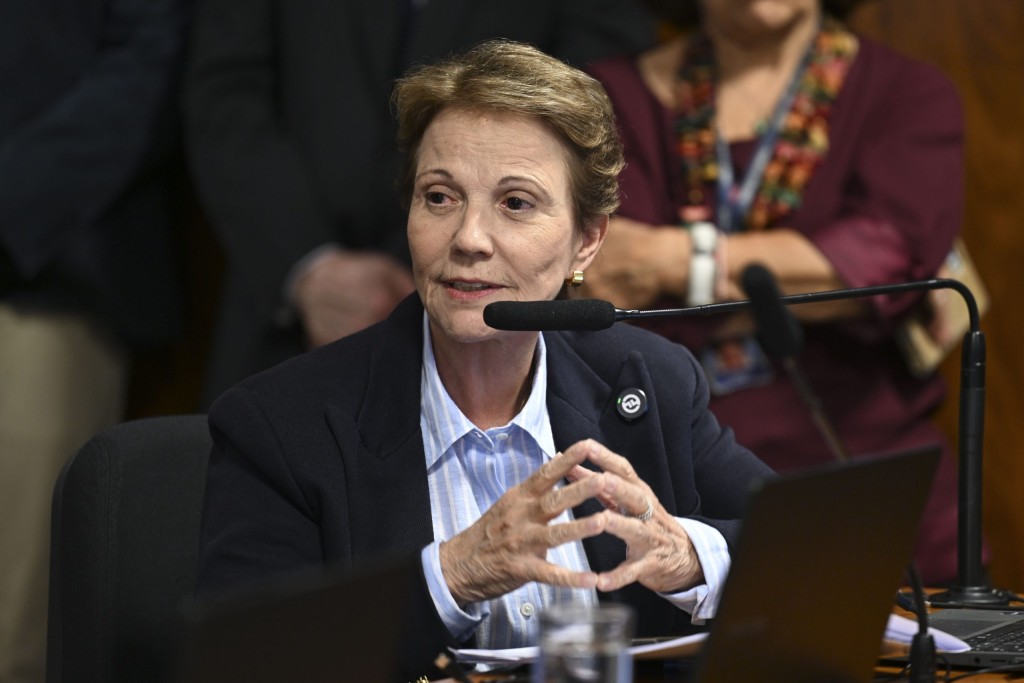
A tramitação do acordo de livre comércio entre Mercosul e União Europeia no Congresso brasileiro reabriu uma divisão antiga dentro do próprio agronegócio. Enquanto cadeias exportadoras veem oportunidade de expansão de mercado, segmentos voltados ao abastecimento interno temem concorrência direta com produtos europeus. A senadora Tereza Cristina, ex-ministra da Agricultura, passou a atuar como uma das principais vozes na tentativa de equilibrar essas duas pressões.

Assinado recentemente após mais de duas décadas de negociações, o entendimento ainda depende da aprovação parlamentar. A análise ganhou novo prazo depois que a votação na Representação Brasileira no Parlamento do Mercosul foi adiada por pedido de vista. A expectativa é que o tema retorne à pauta após o Carnaval, com votação prevista para o fim de fevereiro. Pelo formato do acordo, o Congresso brasileiro poderá apenas ratificar ou rejeitar o texto.

Tereza Cristina tem defendido publicamente a aprovação, mas com atenção às consequências internas. Segundo ela, parte do setor produtivo teme impactos diretos, sobretudo em cadeias mais sensíveis à concorrência externa.

“O Brasil precisa olhar com cuidado para alguns segmentos que podem ser fortemente atingidos, especialmente o leite. O setor lácteo já enfrenta uma crise interna e existe preocupação com a entrada de produtos europeus”, afirmou.

Leia Também:  Café arábica recua nas bolsas internacionais nesta terça-feira (18)

A preocupação reflete diferenças estruturais entre os sistemas produtivos. A pecuária leiteira brasileira é formada majoritariamente por pequenos e médios produtores, com custos mais elevados de logística e crédito, enquanto a União Europeia opera com forte política de subsídios agrícolas. O receio é de aumento das importações em momentos de queda de preços internacionais.

A senadora também citou outros acordos recentes do bloco — como Mercosul-Singapura e Mercosul-EFTA — para defender que o País se prepare internamente para a abertura comercial.

“O acordo é positivo, mas nós vamos precisar de políticas internas para que determinados setores consigam se adaptar. Não basta apenas abrir mercado; é preciso criar condições de competitividade”, disse.

Apesar das ressalvas, a avaliação dela é que o agronegócio exportador tende a ser beneficiado. Cadeias como soja, carnes e açúcar já possuem forte presença internacional e podem ampliar acesso ao mercado europeu, ainda que dentro de cotas.

“No agro, as salvaguardas acabaram tirando um pouco do brilho imediato do acordo. Mesmo assim, ele abre uma via de mão dupla. O Brasil já exporta soja, carne e proteínas; agora precisamos construir esse fluxo de forma equilibrada”, afirmou.

Leia Também:  Brasil projeta exportação recorde de soja e milho em 2026

O debate ocorre num momento em que o comércio exterior agrícola se tornou peça central da economia brasileira. O setor responde por cerca de metade das exportações do País e é responsável por boa parte do superávit da balança comercial. Por isso, a discussão deixou de ser apenas diplomática e passou a envolver política econômica doméstica.

Nos bastidores do Congresso, a tendência é de aprovação, mas acompanhada da cobrança por medidas compensatórias. Entre as propostas em discussão estão crédito específico para cadeias sensíveis, políticas de defesa comercial e regras sanitárias mais rigorosas para importações.

Para Tereza Cristina, a abertura comercial é inevitável, mas o resultado dependerá da estratégia interna. “O acordo é importante para o Brasil, mas precisamos garantir que ele não gere desequilíbrios dentro do próprio campo. A abertura precisa vir acompanhada de proteção inteligente e competitividade”, concluiu.

Fonte: Pensar Agro

Advertisement

AGRONEGÓCIO

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Published

on

Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.

Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.

Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.

A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.

Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.

Leia Também:  Brasil projeta exportação recorde de soja e milho em 2026

Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.

Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.

A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.

Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.

Leia Também:  Carnes bovinas representaram quase 20% das exportações do agronegócio

A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.

A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.

Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA