

AGRONEGÓCIO
Custo alimentar do confinamento atinge menor nível histórico no Centro-Oeste e amplia rentabilidade da pecuária

Centro-Oeste registra redução histórica no custo alimentar
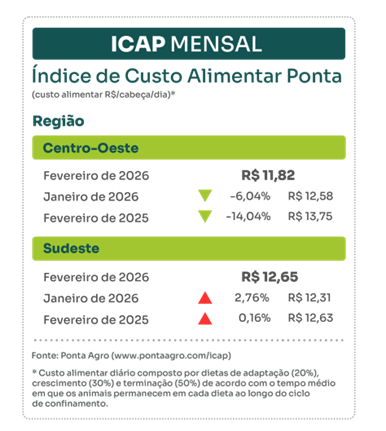
O custo alimentar do confinamento bovino brasileiro apresentou movimentos divergentes entre as principais regiões produtoras em fevereiro de 2026, segundo o Índice de Custo Alimentar Ponta (ICAP), calculado com base em dados reais de confinamentos monitorados por tecnologias da empresa.
No Centro-Oeste, o ICAP fechou o mês em R$ 11,82 por cabeça/dia, registrando queda de 6,04% frente a janeiro e estabelecendo o menor valor já observado para fevereiro na série histórica. Na comparação anual, a redução foi ainda mais significativa: 14,04% em relação a fevereiro de 2025, evidenciando maior eficiência na alimentação.
Sudeste apresenta alta nos custos e amplia diferença regional
No Sudeste, o ICAP alcançou R$ 12,65 por cabeça/dia, com alta de 2,76% frente a janeiro. Em relação ao mesmo mês de 2025, o custo manteve-se praticamente estável, com leve aumento de 0,16%. A diferença entre as regiões voltou a se ampliar após ter atingido, em janeiro, o menor spread histórico.
Insumos: energia, proteínas e volumosos no trimestre
Centro-Oeste
Na análise trimestral (dezembro/2025 a fevereiro/2026), os custos dos insumos no Centro-Oeste apresentaram tendência baixista:
- Energéticos: queda de 7,14%, com destaque para sorgo grão seco e casca de soja;
- Proteicos: redução moderada e estabilização de preços;
- Volumosos: leve alta devido à entressafra e ajustes de produção de silagens.
A diminuição dos custos contribuiu diretamente para a redução do ICAP e maior eficiência alimentar.
Sudeste
No Sudeste, o movimento foi oposto, com valorização nos insumos:
- Volumosos: alta de 17,27%, impulsionando o custo médio da dieta;
- Proteicos: elevação moderada, especialmente da silagem de milho;
- Energéticos: leve aumento.
Essa dinâmica elevou o custo médio da alimentação no Sudeste, ampliando novamente o spread regional.
Rentabilidade do confinamento segue positiva
A combinação entre preços da arroba e custos alimentares manteve a rentabilidade em patamares elevados. Com base em dados médios de confinamentos monitorados pela Ponta:
- Custo estimado da arroba produzida: R$ 197,27 (Centro-Oeste) e R$ 215,10 (Sudeste);
- Preço médio da arroba do boi gordo: R$ 331 (Cuiabá) e R$ 346 (São Paulo);
- Lucro estimado por cabeça: R$ 1.028 (Centro-Oeste) e R$ 1.021 (Sudeste);
- Arrobas produzidas por animal: 7,69 no Centro-Oeste e 7,80 no Sudeste, ambos com 114 dias de confinamento.
No mercado de exportação, com as cotações do boi China, as margens podem superar R$ 1.090 por animal nas duas regiões.
Relação de troca da arroba atinge patamar histórico
Um dos destaques de fevereiro foi a relação de troca entre a arroba do boi gordo e o custo alimentar diário, indicando maior eficiência na produção:
- Centro-Oeste: 27,99 dias de alimentação por arroba;
- Sudeste: 27,35 dias de alimentação por arroba.
O resultado é recorde na série histórica para o Centro-Oeste desde 2024, quando o ICAP começou a ser medido. Na prática, um confinador precisa de pouco mais de quatro arrobas para cobrir toda a alimentação de um ciclo médio, contra mais de oito arrobas em fevereiro de 2024.
Atualmente, a alimentação representa cerca de 53% da produção do animal, liberando maior parte da arroba produzida para outros custos operacionais e lucro.
Inteligência de dados impulsiona gestão do confinamento
O ICAP é calculado a partir de informações de confinamentos monitorados por tecnologias da Ponta, incluindo o ecossistema TGC, sistema de gestão amplamente utilizado no Brasil. A base consolida milhões de diárias de alimentação de bovinos, permitindo acompanhamento mensal do custo alimentar e análise da margem de confinamentos.
O indicador é uma ferramenta estratégica para planejamento de compras de insumos, avaliação de viabilidade e gestão de rentabilidade da atividade.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Prefeitura de Diamantino prepara programação especial para a Semana das Crianças na rede municipal de ensino

TJMT abre inscrições para três vagas de juiz-membro do TRE, categoria jurista

Prefeitura de Primavera do Leste apresenta ações para ampliar segurança e reduzir impactos das chuvas no município

Polícia Federal apreende cerca de R$ 49 mil e prende homem em flagrante

PF apreende R$ 200 mil durante investigação de lavagem de dinheiro em Irecê/BA




TJMT abre inscrições para três vagas de juiz-membro do TRE, categoria jurista
Foto: Assessoria TRE-MT A Ordem dos Advogados do Brasil – Seccional Mato Grosso (OAB-MT) informa a advocacia mato-grossense que o...


OAB-MT realiza Seminário destacando a importância da defesa dos direitos das crianças
“Falar de criança, falar de infância protegida, é falar de direitos fundamentais, é falar de dignidade, de justiça e de...


Moradores relatam falta de água e problemas no asfalto
Durante a realização da Ouvidoria Itinerante no Centro Comunitário do bairro Asa Bela, em Várzea Grande, o Ministério Público de...
Polícia Federal apreende cerca de R$ 49 mil e prende homem em flagrante
Boa Vista/RR. A Polícia Federal prendeu em flagrante, na manhã desta sexta-feira, um homem suspeito da prática do crime de...
PF apreende R$ 200 mil durante investigação de lavagem de dinheiro em Irecê/BA
Feira de Santana/BA – Na manhã desta sexta-feira (2/10) a Polícia Federal apreendeu R$200 mil em espécie, na cidade de...

PF apreende 377 kg de maconha em Guarapuava/PR
Guarapuava/PR. Na noite de quinta-feira (1/10), a Polícia Federal, em ação conjunta com a PRF e a FICCO/Foz do Iguaçu,...


Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’
A cantora Maiara, de 38 anos, compartilhou nesta sexta-feira (2), um registro especial ao lado do namorado, Felipe Cavalliere, de...


Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...

Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...


Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...


CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-
Esportes5 dias ago
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-
Esportes3 dias ago
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
-

 Mato Grosso3 dias ago
Dr. João cresce em pesquisa e segue isolado como primeiro do MDB na disputa pela ALMT
-
Esportes5 dias ago
CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
