AGRONEGÓCIO

Expansão do Etanol de Milho e Seus Efeitos no Mercado de DDGs

Publicado em

O consumo de milho para a produção de etanol deve atingir 17,3 milhões de toneladas em 2024, representando 21% do consumo doméstico da commodity. Este aumento é um reflexo do crescimento do setor, conforme revelado no mais recente relatório da Consultoria Agro do Itaú BBA, que atualiza o panorama dos investimentos em etanol de milho e examina os desdobramentos para o mercado de DDGs (Dried Distillers Grains with Solubles).

Atualmente, o Brasil conta com 21 usinas de etanol que utilizam milho como matéria-prima. Destas, 11 estão localizadas no Mato Grosso, 6 em Goiás, 2 no Mato Grosso do Sul, e uma em cada um dos estados do Paraná e São Paulo. Embora a produção esteja concentrada no Centro-Oeste, novos projetos prometem expandir essa atividade para a região Norte-Nordeste à medida que os investimentos avancem.

Das 21 usinas, 11 são especializadas exclusivamente em milho, enquanto as demais operam como usinas flex, que produzem etanol tanto de cana-de-açúcar quanto de milho. Essas usinas flex podem ser classificadas como integradas, quando utilizam a mesma caldeira de biomassa, ou anexas, quando operam de forma quase independente.

Novos Investimentos e Expansão do Mercado

O setor de etanol de milho continua a se expandir, com previsão de que mais quatro projetos comecem a operar ainda este ano. A área de crédito do Itaú BBA identificou 22 novos projetos ou expansões de plantas existentes, totalizando um acréscimo de mais de 5 bilhões de litros em capacidade de produção. Entretanto, estimamos que apenas 6 desses projetos estarão em operação até o final de 2026.

Leia Também:  Mercado futuro do açúcar recua com transferência de posições

Além disso, o foco está se voltando para o etanol de trigo, com três projetos em andamento no Rio Grande do Sul, com capacidade estimada em 385 milhões de litros anuais. No entanto, esperamos que apenas 15 milhões de litros estejam disponíveis em 2025, com uma expectativa de aumento no uso de trigo e sorgo nos próximos anos.

A disponibilidade de biomassa é um fator crucial para a viabilidade desses novos projetos. Usinas flex têm a vantagem de integrar a geração de energia, reduzindo a necessidade de compra de biomassa de terceiros, o que pode ser um desafio para as novas usinas.

Produção e Consumo de Etanol

Para o ano safra 2024/25, a expectativa é que a produção de etanol de milho alcance 7,8 bilhões de litros, marcando um crescimento de 25% em relação à safra anterior. Esse crescimento deverá continuar em 2025/26, com uma projeção de 8,7 bilhões de litros. Essas estimativas consideram a entrada das novas plantas no horizonte do estudo.

Impacto no Consumo de Milho

O aumento na produção de etanol reflete diretamente no consumo de milho. Para o ano calendário de 2023, estimamos que 13,4 milhões de toneladas de milho foram consumidas na produção de etanol, com um aumento projetado para 17,3 milhões de toneladas em 2024. Em 2025, espera-se que o consumo atinja 19,4 milhões de toneladas.

O consumo interno de milho para 2024 é estimado em 83,3 milhões de toneladas, um aumento de 5% em relação ao ano anterior. Desse total, 67% será destinado à ração animal, 21% à produção de etanol e 12% a outros usos. A participação do etanol no consumo de milho deve crescer em cerca de 4 milhões de toneladas.

Leia Também:  Estabilidade Marcante na Abertura da B3 para os Futuros do Milho nesta Sexta-feira
Mercado de DDGs

A produção de DDGs, um subproduto do etanol, está projetada para atingir 5,2 milhões de toneladas em 2024, um aumento de 28% em relação ao ano anterior. Em 2025, a produção deve chegar a 5,9 milhões de toneladas. As exportações de DDGs cresceram significativamente, alcançando 491,5 mil toneladas no acumulado de janeiro a agosto de 2024, com uma expectativa de 744 mil toneladas até o final do ano.

O DDGs pode substituir milho, farelo de soja ou caroço de algodão na ração animal, mas seu uso é limitado e ainda necessita de mais pesquisas para avaliar seu impacto no desempenho dos animais. O Paraná se destaca como o maior potencial de demanda por DDGs, seguido por São Paulo, Minas Gerais, Mato Grosso e Goiás.

No entanto, o mercado de DDGs enfrenta desafios, incluindo questões logísticas, padronização do produto e custos de frete. A falta de um mercado com precificação internacional e uma bolsa de referência também limita o planejamento de longo prazo.

A competitividade de preços será um fator decisivo para o crescimento do mercado de DDGs no Brasil. Atualmente, o preço do DDGs está entre 1,3 e 1,5 vezes o preço do milho, e será necessário reduzir essa relação para promover uma maior utilização do insumo no mercado doméstico.

Fonte: Portal do Agronegócio

Fonte: Portal do Agronegócio

Advertisement

AGRONEGÓCIO

Greening, safra menor e queda no consumo pressionam o setor brasileiro

Published

on

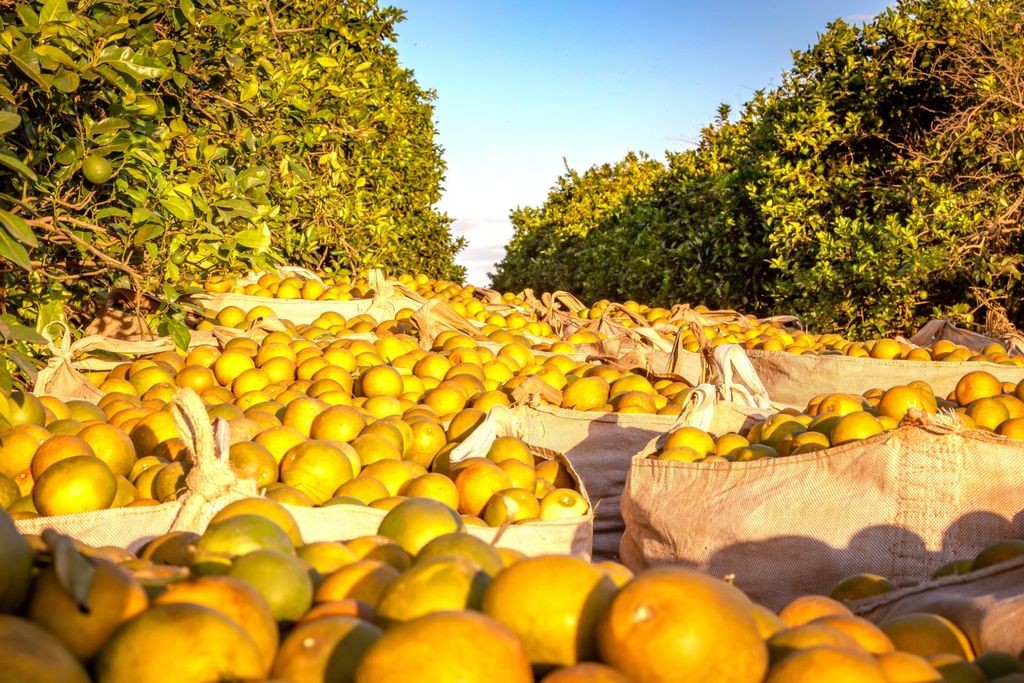
A citricultura brasileira chega à safra 2026/27 pressionada por três problemas simultâneos: quase metade das laranjeiras do principal cinturão produtivo está contaminada pelo greening, a produção deve cair cerca de 10% e o consumo mundial de suco perdeu força depois de anos de preços elevados. Embora continue líder global, o Brasil precisa controlar a doença e ampliar mercados para evitar uma pressão maior sobre produtores e indústrias.

A primeira reestimativa do Fundo de Defesa da Citricultura (Fundecitrus) aponta uma produção de 263,15 milhões de caixas de 40,8 quilos em São Paulo e no Triângulo e Sudoeste de Minas Gerais. O volume equivale a aproximadamente 10,7 milhões de toneladas de laranja.

A projeção ficou 3,1% acima da estimativa inicial, divulgada em maio, mas ainda representa uma queda de cerca de 10% diante das 292,94 milhões de caixas colhidas na temporada 2025/26. A recuperação sobre a primeira previsão ocorreu principalmente porque os frutos ganharam peso com as chuvas.

Entre maio e agosto, o cinturão citrícola recebeu 210 milímetros de chuva, volume 51% superior à média histórica do período. O peso médio estimado passou de 160 para 166 gramas por fruto, reduzindo de 255 para 246 o número de laranjas necessário para completar uma caixa.

O efeito positivo da chuva, porém, não elimina os riscos. A colheita está mais lenta e os frutos permanecem por mais tempo nas árvores, expostos a pragas, doenças e queda prematura. Até meados de agosto, apenas 27% da produção prevista havia sido retirada dos pomares.

Leia Também:  Prorrogado o prazo para cadastro de áreas de plantio de soja até 31 de Janeiro em MS

A taxa média de queda dos frutos foi elevada de 23,7% para 24,1%. Nas variedades tardias, que ainda têm grande parte da produção no campo, a perda projetada chega a 27,3% para Valência e Folha Murcha e a 30,9% para a variedade Natal.

O greening permanece como o maior problema da atividade. O levantamento mais recente sobre a doença mostrou que 47,6% das laranjeiras do cinturão citrícola estavam contaminadas em 2025. A severidade média também aumentou, passando de 18,7% para 22,7% da copa das plantas.

Transmitido pelo psilídeo, um pequeno inseto, o greening não tem cura. A doença reduz a produtividade, provoca queda precoce e produz frutos menores, deformados e amargos. O controle exige monitoramento frequente, combate ao inseto transmissor e eliminação das plantas doentes, especialmente em regiões onde a incidência ainda é baixa.

Na safra 2025/26, o greening foi responsável pela perda estimada de 49,59 milhões de caixas. A doença respondeu sozinha por 13 pontos percentuais da taxa total de queda de 23,2% registrada naquele ciclo.

A pressão não está restrita aos pomares. Depois de quatro anos de resultados elevados, o mercado internacional entrou em uma fase de ajuste. As exportações brasileiras de suco de laranja somaram 746,9 mil toneladas na safra 2025/26, praticamente o mesmo volume da temporada anterior, mas a receita caiu aproximadamente 30%.

Leia Também:  Novos Zoneamentos Climáticos Ampliam Áreas para Produção de Batata Fresca e Industrial no Brasil

Os preços elevados das safras anteriores levaram parte dos consumidores a substituir o suco de laranja por bebidas mais baratas. Problemas de qualidade provocados pelo clima e pelo greening também afetaram o mercado. Na Europa, principal destino histórico do produto brasileiro, o volume adquirido caiu 10,9%. No Japão, a retração chegou a 28,6%.

O aumento das chuvas nesta temporada favoreceu o tamanho das laranjas, mas poderá reduzir a concentração de sólidos solúveis, medida pelo índice brix. Para a indústria, isso significa que pode ser necessário processar mais caixas para obter a mesma quantidade de suco concentrado, reduzindo parte do ganho trazido pelo maior peso dos frutos.

A busca por novos compradores tornou-se, portanto, uma necessidade para equilibrar a cadeia. O produto brasileiro não enfrenta grandes restrições sanitárias, mas encontra tarifas elevadas em mercados com potencial de consumo, como Japão, Coreia do Sul e Índia. A redução dessas barreiras poderia ampliar os destinos e diminuir a dependência de poucos compradores.

Maior produtora mundial de laranja e líder na exportação de suco, a citricultura brasileira mantém escala, tecnologia e capacidade industrial. O desafio agora é impedir que o avanço do greening, a queda da produtividade e o enfraquecimento do consumo reduzam a rentabilidade de uma cadeia que depende de investimentos contínuos para renovar pomares e manter a produção.

Fonte: Pensar Agro

Continuar lendo

CUIABÁ

MATO GROSSO

POLÍCIA

FAMOSOS

ESPORTES

MAIS LIDAS DA SEMANA